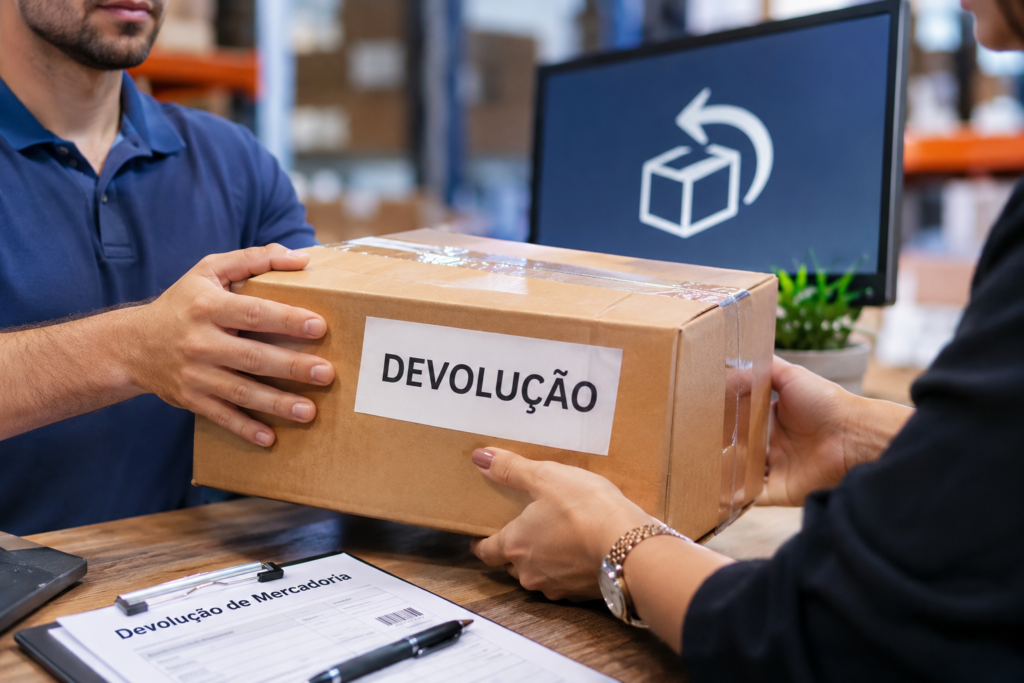
A devolução de mercadorias com IBS e CBS exige atenção às novas regras da Reforma Tributária. Com as mudanças na Nota Fiscal Eletrônica (NF-e), as empresas precisam verificar o preenchimento dos campos tributários, o documento original e os efeitos da devolução na apuração dos impostos.
Além disso, a legislação passou a tratar de maneira mais específica os créditos e débitos relacionados às operações devolvidas ou canceladas.
Isso significa que emitir a nota fiscal corretamente é apenas uma parte do processo. A empresa também precisa conferir os registros de estoque, os valores financeiros e o tratamento fiscal da operação.
Mas como funciona a devolução com IBS e CBS? Quais informações devem constar na NF-e? E o que muda com as atualizações de 2026?
Neste artigo, você vai entender as principais regras, as exceções previstas e os cuidados necessários para preparar sua empresa para a transição tributária.
O que muda na devolução de mercadorias com IBS e CBS?
A devolução de mercadorias é uma operação utilizada para desfazer, total ou parcialmente, os efeitos de uma venda ou aquisição anterior.
Na prática, ela ocorre quando o comprador devolve produtos ao fornecedor por motivos como defeito, divergência no pedido, quantidade incorreta ou condições comerciais previamente acordadas.
Com a Reforma Tributária, essas operações também precisam considerar as informações relacionadas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS), conforme as exigências aplicáveis.
Por isso, ao emitir uma NF-e de devolução, a empresa deve observar:
- A nota fiscal que originou a operação;
- A finalidade do documento fiscal;
- Os produtos e as quantidades devolvidas;
- O tratamento tributário da operação original;
- As informações de IBS e CBS exigidas pelo leiaute;
- As regras de validação vigentes na data da emissão;
- Os possíveis ajustes de créditos e débitos tributários.
Além disso, é importante diferenciar o preenchimento da nota fiscal dos efeitos tributários da devolução.
Uma NF-e autorizada não significa, por si só, que todos os créditos, débitos e registros financeiros foram ajustados corretamente.
A empresa precisa conferir o processo completo para evitar diferenças entre o documento fiscal, a escrituração e a movimentação da mercadoria.
O que mudou nas regras de devolução em 2026?
A regulamentação do IBS e da CBS avançou ao longo de 2026.
A Lei Complementar nº 214/2025 estabeleceu as regras gerais dos novos tributos. Posteriormente, a Lei Complementar nº 227/2026 alterou dispositivos relevantes para o tratamento das devoluções e dos cancelamentos.
Entre as mudanças, estão as disposições dos parágrafos 8º, 12 e 13 do artigo 47 da LC 214/2025.
Esses dispositivos tratam de situações em que o fornecedor precisa ajustar os efeitos tributários da operação devolvida, considerando o enquadramento do adquirente e a forma de extinção do débito.
Além disso, a Nota Técnica 2025.002 recebeu atualizações para adaptar os leiautes e as regras de validação da NF-e e da NFC-e à Reforma Tributária.
Em 30 de outubro de 2026, o Portal Nacional da NF-e publicou a versão 1.53 da NT 2025.002.
Posteriormente, comunicados oficiais trataram das datas de implantação de diferentes versões técnicas em ambiente de produção.
Por isso, as empresas não devem utilizar apenas um manual antigo para configurar suas devoluções.
O procedimento precisa considerar a legislação, a versão técnica vigente e o ambiente de autorização do documento.
Como emitir uma NF-e de devolução com IBS e CBS?
A emissão começa pela identificação correta da operação original.
Antes de preencher a nota de devolução, a equipe fiscal deve verificar o documento que registrou a venda ou a aquisição.
Em seguida, precisa identificar quais mercadorias retornarão, qual tratamento fiscal se aplica e quais informações o sistema deve apresentar.
1. Identifique a nota fiscal original
Primeiramente, localize a NF-e correspondente à operação que será devolvida.
Confira a chave de acesso, a data de emissão, os produtos, as quantidades e os valores.
Também verifique se a devolução será total ou parcial.
Esse cuidado é importante porque uma devolução parcial não deve ser tratada automaticamente como o desfazimento de toda a venda.
2. Confira o tratamento tributário da operação
Depois, analise o regime tributário dos envolvidos e as regras aplicáveis à mercadoria.
A operação original pode ter ocorrido durante uma etapa anterior da Reforma Tributária.
Além disso, o tratamento de IBS e CBS pode depender da data do documento, das regras de transição e do enquadramento do contribuinte.
Portanto, não é adequado copiar informações tributárias sem verificar sua aplicabilidade.
3. Preencha os campos exigidos na NF-e
O emissor deve utilizar o leiaute vigente e os códigos tributários correspondentes à operação.
Quando a regra exigir informações de IBS e CBS, a empresa precisa preencher os respectivos grupos e valores conforme as especificações técnicas.
Também é necessário informar corretamente a finalidade do documento e a referência à operação original, de acordo com as exigências aplicáveis.
Atenção: as regras de preenchimento variam conforme a operação e a versão técnica. Não existe um único conjunto de campos que possa ser aplicado indiscriminadamente a todas as devoluções.
4. Transmita e confira a autorização
Após preencher a NF-e, o sistema deve validar o documento e transmiti-lo ao ambiente autorizador.
Se ocorrer rejeição, a equipe precisa identificar o motivo antes de tentar uma nova emissão.
Entretanto, o trabalho não termina com a autorização.
O responsável deve conferir se a nota chegou corretamente ao ERP, à escrituração fiscal e aos demais sistemas relacionados.
5. Concilie a devolução com o estoque e o financeiro
Por fim, verifique a movimentação física da mercadoria e o tratamento do valor correspondente à operação.
A devolução pode exigir ajustes de estoque, contas a receber, contas a pagar ou valores já liquidados.
Esses procedimentos precisam refletir o que realmente aconteceu.
Uma mercadoria devolvida não significa automaticamente que a cobrança foi cancelada. Da mesma forma, um ajuste financeiro não substitui a documentação fiscal exigida.
Ainda existe exceção para devolução de mercadorias com IBS e CBS?
Sim. As especificações técnicas da NF-e contemplam tratamentos particulares para determinadas devoluções.
Um exemplo envolve operações em que a nota fiscal original foi emitida antes da exigência dos novos campos tributários.
Nessas situações, a aplicação de uma exceção depende das condições expressamente previstas na Nota Técnica correspondente.
Por isso, antes de emitir o documento, a empresa deve conferir:
- A data de emissão da NF-e original;
- A finalidade da nota de devolução;
- Os documentos fiscais referenciados;
- A regra de validação aplicável;
- A versão técnica implementada no ambiente autorizador.
Essa análise evita que o emissor exija informações incompatíveis com a operação original ou deixe de apresentar dados obrigatórios.
Entretanto, não é correto concluir que toda devolução referente a uma venda antiga estará dispensada de informar IBS e CBS.
A exceção só pode ser aplicada quando a operação atender aos requisitos da regra técnica vigente.
Além disso, as particularidades de Simples Nacional, MEI e regimes específicos precisam de avaliação própria.
Como ficam os créditos e débitos de IBS e CBS nas devoluções?
Uma das principais atualizações de 2026 está relacionada ao tratamento dos créditos e débitos tributários quando a operação original sofre devolução ou cancelamento.
O artigo 47 da LC 214/2025, com alterações da LC 227/2026, estabelece disposições que diferenciam situações conforme o enquadramento do adquirente.
Portanto, além da nota fiscal, a empresa precisa compreender quem realizou a compra e como ocorreu a tributação da operação original.
Quando o adquirente não está no regime regular
O § 8º do artigo 47 prevê que, nas devoluções e cancelamentos em que o adquirente não seja contribuinte no regime regular, o fornecedor sujeito a esse regime poderá apropriar créditos ou estornar débitos com base nos valores incidentes na operação devolvida ou cancelada.
Na prática, o dispositivo oferece tratamento para operações em que o comprador não participa da sistemática regular de créditos e débitos.
Entretanto, a aplicação depende dos requisitos legais e da efetiva caracterização da operação.
Não se deve presumir que qualquer devolução gera crédito automático para o fornecedor.
Quando o adquirente está no regime regular
O § 12 do artigo 47 trata das devoluções e cancelamentos em que o comprador é contribuinte do regime regular.
Nesse caso, a legislação determina que o regulamento discipline os procedimentos e requisitos necessários.
As possibilidades previstas incluem:
- Para o adquirente, constituição de débito ou estorno de crédito;
- Para o fornecedor, apropriação de crédito ou estorno de débito.
Assim, a devolução precisa considerar os efeitos tributários dos dois participantes da operação.
Se o comprador apropriou determinado crédito, o tratamento da devolução deve observar as regras para sua reversão.
Da mesma forma, o fornecedor precisa verificar os ajustes admitidos em sua apuração.
O procedimento concreto depende da regulamentação aplicável. Portanto, a empresa deve acompanhar as orientações oficiais antes de implementar regras automáticas no ERP.
O que acontece se o IBS ou a CBS já tiver sido recolhido por split payment?
A Reforma Tributária também introduziu mecanismos de recolhimento vinculados à liquidação financeira, conhecidos como split payment.
Esse tema ganha importância quando uma operação sofre devolução depois que o tributo já foi recolhido, total ou parcialmente, por esse mecanismo.
O § 13 do artigo 47 da LC 214/2025, incluído pela LC 227/2026, prevê que o regulamento poderá estabelecer a transferência ao fornecedor de valores recolhidos por split payment em operações devolvidas ou canceladas.
A legislação também apresenta condições para essa transferência.
Portanto, a empresa não deve presumir que o recolhimento anterior será automaticamente devolvido ou que o valor poderá ser utilizado como crédito sem observar o procedimento aplicável.
Além disso, o tratamento financeiro da devolução precisa estar alinhado aos registros fiscais.
Para empresas com alto volume de vendas, essa integração será especialmente importante.
Qual é a diferença entre devolução, cancelamento e ajuste financeiro?
Embora esses procedimentos possam aparecer na mesma rotina empresarial, eles não possuem necessariamente o mesmo significado.
A devolução de mercadorias ocorre quando o comprador devolve produtos ao fornecedor, total ou parcialmente, conforme a situação.
Já o cancelamento de NF-e depende das condições e dos prazos previstos na legislação e nas regras de autorização. Em geral, está associado ao desfazimento de documento fiscal em situações nas quais o cancelamento ainda é permitido.
Por outro lado, o ajuste financeiro modifica valores a receber ou a pagar, conforme a relação comercial.
Esses procedimentos podem estar relacionados, mas um não substitui automaticamente o outro.
Por exemplo, uma distribuidora vende determinada mercadoria e registra um título a receber.
Posteriormente, o cliente devolve parte dos produtos.
Nesse caso, a empresa precisa verificar a documentação fiscal da devolução, a entrada dos itens no estoque e o ajuste do valor financeiro correspondente.
Caso o processo financeiro não seja atualizado, a cobrança poderá continuar aberta mesmo depois do retorno dos produtos.
Por isso, Fiscal, Comercial, Estoque e Financeiro precisam acompanhar a mesma operação.
Exemplo prático: devolução de mercadorias em uma distribuidora
Considere uma situação hipotética.
Uma distribuidora vende mercadorias no valor de R$ 50 mil para outra empresa.
Depois da entrega, o comprador identifica uma divergência e devolve produtos correspondentes a R$ 10 mil.
A devolução representa 20% do valor comercial originalmente vendido.
Entretanto, isso não significa que a empresa possa simplesmente aplicar 20% a qualquer crédito tributário, imposto ou saldo financeiro sem verificar as respectivas bases e condições.
O procedimento deve começar pela identificação dos produtos efetivamente devolvidos.
Depois, a equipe fiscal precisa conferir a nota original e determinar o tratamento de IBS e CBS aplicável.
Em seguida, o estoque deve registrar o retorno das mercadorias, quando efetivamente recebido.
O Financeiro também precisa verificar os valores cobrados, recebidos ou ainda pendentes.
Por fim, a contabilidade deve refletir adequadamente os registros da operação, conforme as normas aplicáveis.
Esse exemplo mostra por que a devolução exige mais do que a emissão de uma nota.
Uma empresa pode concluir a etapa fiscal e ainda manter divergências nos demais departamentos.
Além disso, os efeitos tributários dependem da data da operação, da legislação e do enquadramento dos envolvidos.
O que muda na devolução de mercadorias em 2027?
A partir de 2027, a CBS entra em uma nova etapa de cobrança, conforme o cronograma da Reforma Tributária.
Ao mesmo tempo, o IBS permanece em fase inicial de transição, enquanto ICMS e ISS continuam durante o período previsto na legislação.
Dessa forma, as empresas precisam acompanhar os tributos atuais e os novos requisitos fiscais.
Nas devoluções, isso exige atenção especial às operações realizadas em períodos diferentes.
Uma mercadoria vendida em 2026 pode retornar em 2027.
Nesse cenário, o tratamento da devolução deve considerar a data e as características da operação original, as disposições transitórias e as regras técnicas vigentes.
Além disso, a equipe precisa preservar os documentos necessários para identificar corretamente os efeitos tributários.
O objetivo não é aplicar automaticamente a regra de 2027 a todas as operações anteriores, mas identificar qual tratamento corresponde a cada situação.
Como preparar o ERP para as novas regras de devolução?
A atualização do ERP é uma etapa importante da preparação para a Reforma Tributária.
Entretanto, instalar uma nova versão do emissor não garante que os processos estejam corretos.
A empresa precisa verificar se o sistema consegue identificar a operação original, aplicar o tratamento fiscal correspondente e registrar a devolução nos módulos envolvidos.
Revise os cadastros fiscais
Confira as informações de produtos, fornecedores, clientes e estabelecimentos.
Além disso, verifique se as classificações tributárias e os códigos utilizados correspondem às regras vigentes.
Uma informação incorreta no cadastro pode afetar diversas notas fiscais.
Atualize o emissor de NF-e
O sistema precisa acompanhar as versões aplicáveis da NT 2025.002 e das demais especificações oficiais.
Também deve considerar os prazos e ambientes de implantação divulgados pelos órgãos responsáveis.
Por isso, antes de utilizar uma nova versão em produção, realize testes de homologação.
Teste devoluções totais e parciais
Não utilize apenas uma operação simples como referência.
Inclua situações com quantidades diferentes, documentos de períodos anteriores, compradores de regimes distintos e condições que exijam tratamento fiscal específico.
Em seguida, confira os resultados apresentados pelo sistema.
Integre os departamentos
A nota fiscal precisa conversar com os registros de estoque, faturamento, contas a receber e contabilidade.
Caso contrário, a empresa pode autorizar corretamente o documento e continuar com informações divergentes.
Documente as alterações
Registre a versão do sistema, os cenários testados, os erros encontrados e os responsáveis pela correção.
Dessa maneira, a empresa consegue acompanhar os ajustes e identificar a origem de eventuais inconsistências.
Quais riscos uma devolução incorreta pode gerar?
Uma devolução registrada de forma inadequada pode afetar diferentes áreas do negócio.
No Fiscal, o problema pode aparecer como rejeição da NF-e, preenchimento incorreto ou divergência de escrituração.
No Financeiro, a empresa pode manter cobranças que deveriam passar por ajuste.
Já no Estoque, a movimentação pode não refletir os produtos efetivamente recebidos.
Além disso, o tratamento inadequado dos créditos e débitos pode gerar diferenças tributárias que exigem correção.
Entre os principais problemas estão:
- Rejeição de documentos fiscais;
- Divergências entre notas e escrituração;
- Créditos apropriados ou estornados incorretamente;
- Cobranças financeiras inconsistentes;
- Diferenças entre estoque físico e contábil;
- Retrabalho durante o fechamento;
- Dificuldades em auditorias e fiscalizações.
Entretanto, esses riscos não significam que toda divergência resulte automaticamente em autuação.
As consequências dependem da operação, da legislação aplicável e da forma como a empresa identifica e corrige o problema.
Checklist: o que conferir antes de emitir uma devolução com IBS e CBS?
Antes de concluir o procedimento, a equipe pode utilizar uma rotina de conferência:
- Identificar a NF-e original e verificar a chave de acesso.
- Confirmar os produtos e as quantidades devolvidas.
- Diferenciar devolução total de devolução parcial.
- Verificar o regime tributário dos envolvidos.
- Consultar as regras de IBS e CBS aplicáveis.
- Conferir a versão vigente da Nota Técnica.
- Analisar a existência de alguma exceção técnica.
- Emitir e conferir a autorização do documento.
- Registrar corretamente a movimentação de estoque.
- Avaliar eventuais ajustes de créditos e débitos.
- Conciliar os valores financeiros da operação.
- Arquivar os documentos e as evidências relevantes.
Essa conferência ajuda a organizar o processo.
Além disso, facilita a identificação de responsabilidades entre os departamentos e reduz o risco de que a devolução fique incompleta.
Como a Gomide Contabilidade pode ajudar sua empresa?
A Reforma Tributária exige cada vez mais integração entre informações fiscais, contábeis e operacionais.
Por isso, empresas com alto volume de documentos precisam acompanhar não apenas as mudanças legais, mas também a forma como seus sistemas registram cada operação.
A Gomide Contabilidade atua em Brasília desde 1966 e reúne especialistas em diferentes áreas contábeis e tributárias.
O acompanhamento técnico pode contribuir para a avaliação de procedimentos fiscais, identificação de divergências e organização de controles relacionados às novas exigências, conforme o escopo contratado.
Se sua empresa precisa revisar o tratamento das devoluções, vale começar pela análise das operações realizadas e dos sistemas utilizados.
Sua empresa está preparada para emitir e conciliar devoluções com IBS e CBS?
Converse com a equipe da Gomide Contabilidade e entenda como avaliar os procedimentos fiscais da sua operação.
Perguntas frequentes sobre devolução de mercadorias com IBS e CBS
Como emitir NF-e de devolução com IBS e CBS?
Identifique a nota fiscal original, confira a finalidade da devolução e aplique o tratamento tributário previsto para a operação. Em seguida, preencha os campos exigidos pelo leiaute vigente e valide o documento no ambiente autorizador.
Toda nota de devolução precisa destacar IBS e CBS?
Não necessariamente. O preenchimento depende das regras técnicas aplicáveis, do regime e das características da operação. Algumas situações possuem tratamento específico, conforme a versão da Nota Técnica vigente.
Posso devolver em 2027 uma mercadoria comprada em 2026?
A devolução pode ocorrer, mas seu tratamento fiscal depende das condições da operação original e das regras aplicáveis na transição. A equipe deve conferir a documentação e a regulamentação vigente antes da emissão.
A devolução gera crédito de IBS e CBS automaticamente?
Não. Os efeitos tributários dependem do regime dos participantes, da operação original e dos requisitos previstos na legislação. A LC 214/2025, com alterações da LC 227/2026, estabelece diferentes hipóteses.
Qual a diferença entre devolução e cancelamento de NF-e?
A devolução documenta o retorno da mercadoria em uma operação que exige esse procedimento. O cancelamento desfaz um documento fiscal dentro das condições legalmente permitidas. Os dois procedimentos não são equivalentes.
O que fazer quando a NF-e de devolução é rejeitada?
Verifique o código e a descrição da rejeição. Depois, confira os dados da operação, o documento referenciado, os campos tributários e a versão do emissor antes de tentar novamente.
O Simples Nacional segue as mesmas regras de devolução?
Nem sempre. As obrigações documentais e os efeitos de IBS e CBS dependem do regime e das disposições aplicáveis a cada período. Por isso, a empresa deve avaliar seu enquadramento antes de replicar procedimentos utilizados por contribuintes do regime regular.
Como evitar divergências entre devolução e financeiro?
Integre os registros fiscais com estoque, faturamento e contas a receber ou a pagar. Além disso, estabeleça uma conferência que confirme os valores ajustados e os documentos relacionados à operação.
Fontes e referências
1. Lei Complementar nº 214/2025 — texto atualizado
Estabelece as regras gerais do IBS e da CBS, incluindo o tratamento de créditos, débitos e devoluções. Consultar especialmente o artigo 47.
2. Lei Complementar nº 227/2026
Altera disposições relacionadas à administração e à regulamentação dos novos tributos, incluindo dispositivos sobre devoluções e cancelamentos.
3. Portal Nacional da Nota Fiscal Eletrônica
Disponibiliza as Notas Técnicas, versões de leiautes, regras de validação e comunicados de implantação.
https://www.nfe.fazenda.gov.br/portal/principal.aspx
4. Receita Federal — Entenda a Reforma Tributária do Consumo
Apresenta os principais tributos e as etapas do cronograma de transição.