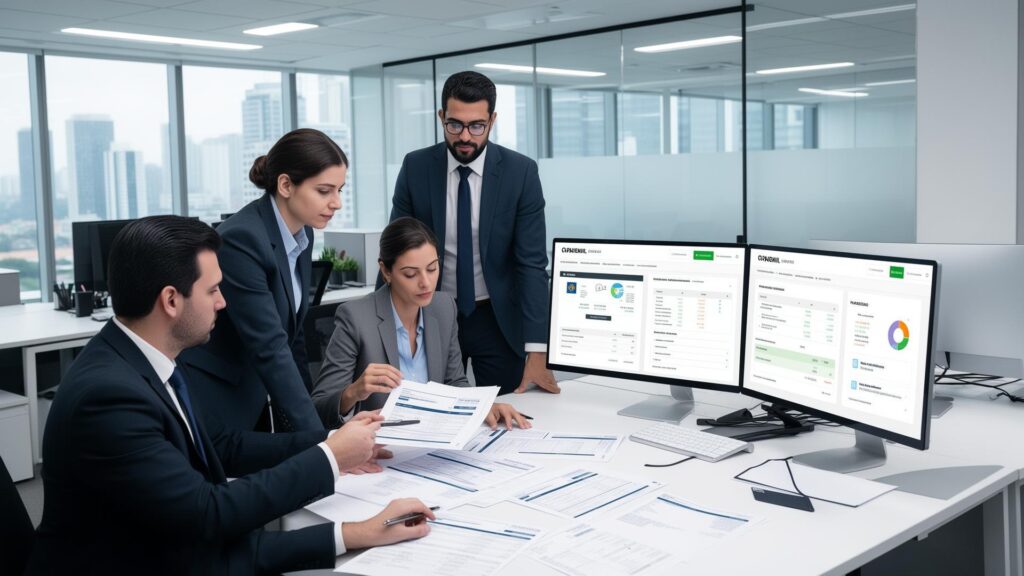
Sua empresa cresceu. A contabilidade precisa crescer do mesmo jeito?
Uma distribuidora amplia sua operação, abre novas filiais e passa a trabalhar com um volume maior de fornecedores, documentos fiscais e movimentações financeiras.
O ERP ganhou novas funcionalidades. As equipes Comercial e Financeira foram ampliadas. A diretoria passou a exigir demonstrações mais detalhadas e informações por unidade de negócio.
Entretanto, o fechamento contábil continua dependendo dos mesmos profissionais e procedimentos utilizados anos atrás.
Quando os relatórios começam a atrasar, surge uma proposta aparentemente lógica: contratar mais pessoas.
Mas essa decisão precisa responder a uma pergunta anterior.
A dificuldade está na quantidade de profissionais ou na maneira como o trabalho contábil está organizado?
A empresa pode precisar ampliar a equipe interna. Também pode encontrar uma alternativa na terceirização dos processos contábeis ou na combinação dos dois modelos.
O crescimento empresarial não exige necessariamente um departamento maior. Exige capacidade técnica, continuidade, controles adequados e informações disponíveis para a gestão.
Antes de contratar ou terceirizar, vale compreender as diferenças entre essas estruturas e avaliar qual delas acompanha melhor as necessidades da operação.
O que é BPO contábil e como funciona?
BPO significa Business Process Outsourcing, expressão utilizada para descrever a terceirização de processos de negócio.
No contexto contábil, o BPO envolve a contratação de uma organização especializada para executar atividades e entregar serviços contábeis definidos em contrato.
O escopo pode compreender escrituração, conciliações, fechamento periódico, demonstrações financeiras, controles de obrigações contábeis e relatórios contratados.
Dependendo da estrutura do prestador e do serviço acordado, também pode existir integração com sistemas empresariais e atendimento a demandas técnicas específicas.
Entretanto, um BPO contábil não representa automaticamente a terceirização de todas as atividades administrativas da empresa.
É necessário diferenciar os serviços.
| Serviço | Finalidade principal |
|---|---|
| BPO Contábil | Execução e gestão das rotinas contábeis contratadas |
| BPO Financeiro | Execução de processos financeiros, como contas a pagar e receber, conforme o escopo |
| Controladoria | Análise de desempenho, indicadores, orçamento e informações gerenciais |
| Consultoria Tributária | Avaliação técnica de questões fiscais e tributárias específicas |
Esses serviços podem funcionar de maneira integrada, mas não são equivalentes.
Uma empresa que contrata escrituração e fechamento contábil não deve presumir que também receberá gestão do contas a pagar, planejamento tributário ou análises de rentabilidade sem previsão contratual.
Contratar um BPO contábil não é simplesmente contratar um contador externo. É definir como processos contábeis serão executados por uma estrutura especializada.
Quando manter uma equipe contábil interna faz mais sentido?
A terceirização não é necessariamente a melhor alternativa para todas as organizações.
Existem empresas que possuem condições técnicas e operacionais para manter uma estrutura interna eficiente.
Esse modelo pode ser adequado quando existe necessidade de interação permanente com a operação, especialmente em ambientes com processos altamente específicos.
Uma indústria, por exemplo, pode depender de acompanhamento próximo dos fluxos produtivos, dos centros de custo e das movimentações entre unidades.
Da mesma forma, um grupo empresarial pode possuir escala suficiente para manter profissionais especializados, sistemas próprios e procedimentos consolidados de revisão.
Nessas situações, a equipe interna oferece vantagens importantes.
A proximidade com os departamentos facilita o conhecimento dos processos. A disponibilidade de profissionais dedicados pode permitir respostas rápidas às necessidades da administração, respeitada a capacidade da equipe.
Entretanto, a estrutura própria também exige investimentos contínuos.
A organização precisa contratar, treinar, supervisionar e substituir profissionais durante férias, afastamentos ou desligamentos.
Além disso, deve manter competências técnicas atualizadas e garantir que os processos não dependam exclusivamente do conhecimento de uma única pessoa.
O risco não está em manter a contabilidade dentro da empresa. Está em construir uma operação que só funciona quando determinados profissionais estão disponíveis.
Se a estrutura interna possui capacidade, continuidade e qualidade, não existe motivo para concluir que a terceirização será automaticamente superior.
Em quais situações o BPO contábil pode ser mais adequado?
O BPO pode representar uma alternativa quando a empresa precisa ampliar sua capacidade contábil sem necessariamente expandir todas as funções internas.
Entretanto, os benefícios dependem do prestador, do contrato e da qualidade dos processos.
Crescimento do volume operacional
Uma empresa que abre filiais ou amplia o número de transações pode precisar de maior capacidade para processar informações e concluir fechamentos.
Nesse cenário, vale verificar se o fornecedor consegue atender ao volume e às particularidades da operação.
Necessidade de especialização
Determinados negócios exigem conhecimentos contábeis que não estão disponíveis na equipe atual.
A contratação externa pode complementar essa capacidade, desde que o prestador demonstre experiência com operações semelhantes.
Continuidade das rotinas
Quando o fechamento depende de poucos profissionais, a ausência de uma pessoa-chave pode afetar as entregas.
Uma organização especializada pode oferecer processos documentados e mecanismos de substituição, mas essas condições precisam ser verificadas na contratação.
Padronização entre unidades
Empresas com matriz e filiais podem precisar alinhar planos de contas, procedimentos de conciliação, critérios de fechamento e fluxo de documentos.
O BPO pode participar dessa organização conforme o escopo e as responsabilidades acordadas.
Redução da sobrecarga operacional
Em algumas organizações, profissionais internos dedicam tanto tempo a atividades recorrentes que possuem pouca disponibilidade para análise e gestão.
A terceirização de rotinas definidas pode permitir uma redistribuição do trabalho.
Porém, isso somente representa ganho real se não criar novas camadas de conferência e retrabalho.
O valor do BPO está na capacidade de executar processos com qualidade e continuidade. Não simplesmente no fato de estar fora da empresa.
Quanto custa uma equipe contábil interna em comparação com um BPO?
Uma comparação frequente coloca o salário de um profissional de um lado e a mensalidade de um escritório do outro.
Essa análise é insuficiente.
O custo da equipe interna envolve remuneração, encargos, benefícios, férias, substituições, treinamento, recrutamento, sistemas, infraestrutura e supervisão.
Dependendo da complexidade da operação, também podem existir custos com apoio técnico especializado.
Já o BPO possui honorários contratuais, possíveis custos de implantação, integrações, serviços adicionais e recursos internos necessários para acompanhar a execução.
Isso significa que a terceirização não elimina todos os custos da empresa contratante.
Ela modifica a maneira como determinadas atividades são executadas e financiadas.
Como comparar o custo total de operação?
Uma metodologia útil é avaliar o Custo Total de Operação (TCO) em um horizonte de 12 meses.
Para a equipe interna:
Custo anual = pessoal + encargos e benefícios + sistemas + infraestrutura + treinamento + supervisão + suporte adicional.
Para o BPO:
Custo anual = honorários + implantação + tecnologia adicional + coordenação interna + serviços fora do escopo.
Em ambos os casos, é importante separar gastos recorrentes de investimentos de implantação e utilizar critérios equivalentes de avaliação.
O custo de migração, por exemplo, pode ser relevante no primeiro ano e ter comportamento diferente nos exercícios seguintes.
Também é necessário comparar entregas semelhantes.
Um fornecedor que oferece apenas escrituração contábil não deve ser avaliado como equivalente a uma equipe que realiza escrituração, análises gerenciais, planejamento e outras atividades internas.
Da mesma forma, a contratação de um BPO mais completo pode possuir custo superior ao de um serviço operacional limitado.
O que importa é compreender a relação entre custo, capacidade e entregas.
Uma mensalidade menor não representa necessariamente uma operação mais econômica. E um custo menor não garante uma estrutura melhor.
Quando uma estrutura híbrida pode ser a melhor alternativa?
A decisão não precisa ser limitada à escolha entre equipe interna e terceirização integral.
No modelo híbrido, a empresa mantém determinadas competências dentro da operação e contrata um prestador especializado para executar processos definidos.
Essa configuração pode ser particularmente interessante para organizações em crescimento que desejam preservar o conhecimento interno do negócio.
Considere uma distribuidora que possui profissionais responsáveis por acompanhar os processos comerciais, o ERP, os estoques e as necessidades da diretoria.
Esses profissionais conhecem as particularidades da operação.
A empresa pode decidir manter essa interface internamente e contratar um BPO para executar determinadas rotinas contábeis, conciliações e fechamentos.
Nesse modelo, o conhecimento operacional permanece próximo da gestão, enquanto a execução de atividades específicas é atribuída a uma estrutura externa.
Entretanto, existe um risco importante: a falta de clareza sobre quem realiza cada tarefa.
Se o time interno presumir que o BPO fará determinada conferência e o prestador entender que ela pertence à empresa, poderá surgir uma lacuna no processo.
Exemplo de matriz de responsabilidades de uma estrutura híbrida
| Atividade | Responsável possível | Quem confere |
|---|---|---|
| Disponibilizar dados do ERP | Equipe interna | Gestor da operação |
| Receber e processar informações | BPO contábil | Responsável técnico |
| Identificar divergências | Interno ou BPO, conforme escopo | Responsáveis designados |
| Executar o fechamento | Equipe contratada para a atividade | Responsável técnico |
| Analisar indicadores gerenciais | Controller interno ou serviço contratado | Diretoria |
| Tratar pendências | Responsáveis definidos por atividade | Gestão e área técnica |
A matriz é ilustrativa. A divisão efetiva deve ser estabelecida segundo o contrato, as atribuições técnicas e a estrutura organizacional.
Também precisam ser definidos os prazos, os sistemas utilizados, as fontes das informações e os procedimentos de escalonamento.
O modelo híbrido funciona quando existe integração real. Sem responsabilidades claras, pode apenas duplicar processos e custos.
BPO contábil ou equipe interna: comparação dos três modelos
A escolha deve considerar critérios técnicos e operacionais, não uma classificação genérica de qual modelo é melhor.
| Critério | Equipe interna | BPO contábil | Estrutura híbrida |
|---|---|---|---|
| Proximidade operacional | Contato direto com os departamentos | Depende do atendimento contratado | Combina interfaces internas e externas |
| Capacidade técnica | Depende dos profissionais disponíveis | Depende da estrutura do fornecedor | Combina competências |
| Continuidade | Exige substituição e sucessão internas | Exige cobertura operacional contratada | Requer coordenação das equipes |
| Custo | Pessoal, sistemas e infraestrutura | Contrato e custos complementares | Custos internos e externos |
| Escalabilidade | Pode exigir novas contratações | Depende da capacidade e do escopo | Exige ajustes coordenados |
| Governança | Gestão e controles internos | Contrato, controles e acompanhamento | Responsabilidades compartilhadas |
| Tecnologia | Mantida conforme a estrutura empresarial | Integrações conforme contrato | Conexão entre ambientes |
| Responsabilidades | Definidas internamente | Formalizadas contratualmente | Exigem delimitação detalhada |
A tabela não produz um vencedor automático.
Ela mostra que cada alternativa depende de condições próprias.
Uma estrutura interna altamente especializada pode superar um BPO com capacidade insuficiente.
Da mesma forma, um BPO bem dimensionado pode atender melhor do que uma equipe interna que já opera acima de sua capacidade.
O modelo híbrido também pode funcionar, desde que exista coordenação efetiva.
A escolha correta depende da complexidade da empresa e da capacidade disponível para atendê-la.
Como saber se a estrutura contábil atual acompanha o crescimento?
Antes de decidir pela contratação de novos profissionais ou de um fornecedor externo, a diretoria deve realizar um diagnóstico.
Existem sete perguntas importantes.
1. Fechamento: os demonstrativos são entregues em prazos compatíveis com as necessidades da gestão?
2. Qualidade: os relatórios exigem correções frequentes ou apresentam divergências sem explicação?
3. Continuidade: a ausência de uma pessoa-chave compromete atividades essenciais?
4. Especialização: existem demandas contábeis que a equipe não consegue atender com a profundidade necessária?
5. Integração: ERP, Financeiro, Fiscal e Contábil utilizam dados conciliados?
6. Visibilidade gerencial: a diretoria recebe as demonstrações e análises previstas no escopo?
7. Escalabilidade: a estrutura consegue absorver novas filiais, contratos e operações sem comprometer a qualidade?
Nenhuma resposta isolada determina a necessidade de terceirização.
Um fechamento atrasado pode decorrer de documentos enviados fora do prazo, por exemplo.
Da mesma forma, divergências entre relatórios podem surgir de falhas nos cadastros ou nas integrações, e não necessariamente de problemas na execução contábil.
A Gomide aprofunda esse diagnóstico no artigo 5 sinais de que sua empresa cresceu mais rápido do que sua estrutura contábil.
Antes de trocar de estrutura, identifique qual capacidade está faltando.
Exemplo: uma distribuidora do DF deve contratar mais contadores ou migrar para um BPO?
Considere uma situação hipotética.
Uma distribuidora localizada no Distrito Federal possui matriz, filiais e diferentes canais comerciais.
Nos últimos anos, a empresa ampliou seu volume de documentos, mas manteve parte das conciliações em planilhas paralelas.
O fechamento depende de profissionais específicos, e a diretoria passou a exigir informações consolidadas por unidade.
A direção considera três alternativas.
Cenário A: ampliar a equipe interna
A empresa contrata novos profissionais e investe em treinamento, revisão de processos e integração dos sistemas.
Essa alternativa pode fazer sentido se a organização possui liderança técnica consolidada e pretende manter a execução sob gestão direta.
Cenário B: contratar um BPO contábil
A empresa transfere processos previamente definidos para um prestador especializado.
O modelo pode ser adequado se a principal necessidade estiver na ampliação da capacidade operacional e técnica.
Entretanto, será necessário avaliar a experiência do fornecedor, o calendário de entregas e os mecanismos de governança.
Cenário C: combinar equipe interna e BPO
A empresa mantém profissionais responsáveis pela interface operacional e pela análise gerencial, enquanto terceiriza determinadas rotinas de execução.
Essa alternativa pode preservar o conhecimento do negócio e complementar a capacidade técnica disponível.
A decisão dependerá do custo total, da estrutura dos processos e dos resultados esperados.
O empresário não deveria decidir quantos profissionais contratar antes de compreender como a função contábil precisa operar.
O que avaliar antes de contratar um BPO contábil?
Uma proposta comercial não é suficiente para demonstrar se o serviço atende às necessidades da empresa.
Antes da contratação, é recomendável conferir dez pontos:
- Escopo: quais atividades serão executadas e quais continuarão com a empresa?
- Responsabilidade técnica: quem responderá pelas atividades contábeis contratadas?
- Calendário: quais prazos de fechamento, conferência e entrega poderão ser acordados?
- Qualidade: como serão tratadas divergências, ajustes e documentos incompletos?
- Tecnologia: como ocorrerá o envio das informações e a integração com o ERP?
- Atendimento: quem será o contato responsável e como as solicitações serão acompanhadas?
- Continuidade: como o prestador administrará ausências, demandas excepcionais e mudanças de volume?
- Segurança: como serão geridos os acessos, as permissões e os documentos?
- Contrato: quais serviços estão incluídos e quais poderão gerar cobranças adicionais?
- Implantação: como serão recebidos saldos, históricos, documentos e obrigações pendentes?
Essas respostas precisam ser refletidas no instrumento contratual.
A Resolução CFC nº 1.590/2020, com alterações posteriores, estabelece regras para a formalização dos serviços contábeis.
O contrato deve definir as atividades, responsabilidades, honorários e demais condições exigidas.
A existência de um prestador especializado não dispensa a administração da empresa de fornecer informações adequadas e cumprir suas próprias responsabilidades.
Por isso, a contratação precisa transformar promessas comerciais em entregas verificáveis.
Terceirizar a contabilidade significa perder controle sobre os dados?
Não necessariamente.
A empresa pode manter controle sobre seus processos e informações mesmo quando parte das atividades é executada externamente.
Entretanto, esse controle depende de procedimentos concretos.
É necessário definir quais profissionais terão acesso aos sistemas, quais informações serão compartilhadas e como as autorizações serão concedidas ou revogadas.
Também precisam existir regras sobre armazenamento, rastreabilidade, confidencialidade e disponibilização dos dados no encerramento da relação contratual.
Como a LGPD se aplica ao BPO contábil?
A Lei Geral de Proteção de Dados Pessoais deve ser considerada nas atividades que envolvem informações de pessoas naturais, como colaboradores, sócios e outros titulares.
Segundo a Autoridade Nacional de Proteção de Dados (ANPD), o controlador é aquele a quem competem as principais decisões sobre o tratamento dos dados pessoais.
O operador realiza o tratamento em nome do controlador, conforme suas instruções.
Entretanto, a classificação depende das atividades efetivamente desempenhadas.
Não é adequado presumir que todo escritório contábil será exclusivamente operador em qualquer situação.
Uma mesma organização pode exercer funções diferentes conforme a finalidade e o contexto do tratamento.
Por isso, contratos e procedimentos precisam refletir as responsabilidades correspondentes.
O controle não depende exclusivamente de onde os profissionais trabalham. Depende de processos, permissões e responsabilidades bem definidos.
O que muda na escolha da estrutura contábil para 2027?
A Reforma Tributária do Consumo acrescenta uma variável importante à decisão.
A partir de 2027, a CBS passa a substituir PIS/Pasep e Cofins, enquanto o IBS continua seu cronograma de implementação.
Isso amplia a importância de competências relacionadas a cadastros fiscais, documentos eletrônicos, apuração tributária, tratamento de créditos e integração entre sistemas.
Para empresas que utilizam ERP e possuem operações complexas, a qualidade dos registros será especialmente relevante.
Entretanto, a Reforma Tributária não obriga as empresas a terceirizarem sua contabilidade.
O que ela exige é que cada organização avalie se dispõe da estrutura e das competências necessárias para cumprir as obrigações aplicáveis.
Uma equipe interna pode realizar esse trabalho.
Um BPO pode participar da execução.
Uma estrutura híbrida também pode ser adequada.
O critério continua sendo a capacidade técnica e operacional, não a localização dos profissionais.
Como a Gomide Contabilidade pode apoiar empresas em crescimento?
Desde 1966, a Gomide Contabilidade acompanha empresas em suas necessidades contábeis, fiscais e empresariais.
Sua atuação reúne serviços de BPO Contábil, BPO Fiscal, Departamento Pessoal, Societário, Consultoria Tributária e apoio à gestão, conforme a necessidade e o escopo de contratação.
Para empresas que estão ampliando suas operações, a avaliação da estrutura contábil deve começar pelo entendimento do negócio.
Regime tributário, quantidade de estabelecimentos, volume de documentos, sistemas utilizados e exigências de fechamento são informações relevantes para definir o modelo adequado.
Também é necessário compreender as dificuldades que motivaram a revisão da estrutura.
Uma empresa pode precisar de maior capacidade de processamento. Outra pode necessitar de conciliações mais consistentes ou de informações gerenciais mais detalhadas.
Em determinados casos, a resposta envolverá terceirização de processos.
Em outros, poderá ser necessário manter competências internas e contratar serviços complementares.
O importante é que a solução reflita as necessidades reais da operação.
A Gomide possui uma estrutura multidisciplinar para atender empresas com diferentes níveis de complexidade e oferece um canal de avaliação inicial para organizações que consideram revisar seu atendimento contábil.
Qual estrutura contábil acompanha melhor o crescimento?
A resposta depende da empresa.
A equipe interna pode ser adequada quando existe escala, especialização e necessidade de proximidade operacional.
O BPO contábil pode fazer sentido quando a organização precisa de execução especializada, capacidade adicional e continuidade contratualmente estruturada.
O modelo híbrido pode ser interessante quando a empresa deseja preservar conhecimento interno e complementar determinadas atividades com uma estrutura externa.
Nenhuma alternativa elimina a necessidade de governança.
O objetivo não é ter o maior departamento contábil nem contratar o serviço com a menor mensalidade.
É construir uma estrutura capaz de acompanhar o crescimento, organizar informações e sustentar decisões com qualidade e continuidade.
Se sua empresa está crescendo e precisa avaliar se a estrutura contábil atual acompanha as novas demandas, a Gomide pode ajudar a compreender o cenário e as alternativas de atendimento.
Converse com a Gomide Contabilidade e solicite uma avaliação inicial das necessidades da sua operação.
Perguntas frequentes sobre BPO contábil e equipe interna
1. O que é BPO contábil?
É a terceirização de processos contábeis definidos em contrato para uma organização especializada. Pode envolver escrituração, conciliações, fechamento, demonstrações e outras entregas contratadas.
2. Qual é a diferença entre BPO contábil e contabilidade tradicional?
BPO enfatiza a execução estruturada de processos terceirizados. Entretanto, a expressão contabilidade tradicional não define um escopo único. A diferença real deve ser verificada nos processos, nas responsabilidades e nas entregas contratadas.
3. Qual é a diferença entre BPO contábil e BPO financeiro?
O BPO contábil executa atividades contábeis. O BPO financeiro envolve rotinas financeiras, como contas a pagar, receber e conciliações bancárias, conforme o contrato. São serviços distintos, embora possam ser integrados.
4. É melhor ter contador interno ou terceirizar?
Depende da complexidade da operação, da capacidade disponível, dos custos, da governança e da necessidade de proximidade com o negócio. Nenhum modelo é universalmente superior.
5. Quando vale a pena contratar um BPO contábil?
Quando a empresa precisa ampliar capacidade, obter competências especializadas, padronizar processos ou reduzir dependências operacionais, desde que o prestador ofereça condições adequadas.
6. Qual é o custo de manter uma equipe contábil interna?
O cálculo deve incluir remuneração, encargos, benefícios, substituições, treinamento, tecnologia, infraestrutura, supervisão e suporte técnico. A comparação ideal considera o custo anual e as entregas necessárias.
7. Um BPO contábil substitui toda a equipe interna?
Não necessariamente. A empresa pode terceirizar parte das rotinas e manter profissionais responsáveis pela interface operacional, pelos controles e pelas análises gerenciais.
8. É possível combinar equipe interna e BPO?
Sim. O modelo híbrido combina processos executados internamente e por um prestador externo. Exige responsabilidades claras e integração entre as equipes.
9. Quem responde pelas obrigações contábeis no modelo terceirizado?
As responsabilidades técnicas e contratuais devem ser definidas conforme a legislação, a natureza das atividades e o contrato. A terceirização não elimina automaticamente as responsabilidades da administração da empresa.
10. Como escolher um fornecedor de BPO contábil?
Avalie especialização, escopo, responsável técnico, prazos, processos de conferência, integração tecnológica, segurança da informação, continuidade e metodologia de implantação.
11. Quais dados são compartilhados com uma contabilidade terceirizada?
A resposta depende do serviço contratado. Podem ser necessários documentos contábeis, informações fiscais, movimentações financeiras e dados de colaboradores ou sócios. O compartilhamento deve observar finalidade, necessidade e requisitos legais.
12. Uma empresa do Lucro Real pode contratar BPO contábil?
Sim. O regime tributário não impede a contratação de BPO contábil. A empresa deve verificar se o prestador possui capacidade técnica e operacional compatível com suas obrigações e seu nível de complexidade.
Fontes e referências técnicas
Conselho Regional de Contabilidade do Distrito Federal — Contrato e Distrato de Prestação de Serviços Contábeis
Referência sobre a Resolução CFC nº 1.590/2020 e alterações posteriores, incluindo escopo e responsabilidades contratuais.
Autoridade Nacional de Proteção de Dados — Guia Orientativo para Definições dos Agentes de Tratamento
Referência sobre controlador, operador e a identificação das responsabilidades nas atividades de tratamento de dados pessoais.
Receita Federal — Entenda a Reforma Tributária do Consumo
Referência para a implementação da CBS em 2027 e o cronograma de transição do IBS.
Gomide Contabilidade — Serviços e estrutura empresarial
Informações institucionais sobre BPO Contábil, atuação fiscal, serviços empresariais e estrutura de atendimento.
Conteúdo preparado para publicação em 17 de novembro de 2026. As comparações são analíticas e não representam resultados garantidos. O exemplo da distribuidora é hipotético. Recomenda-se validação técnica da Gestão Contábil e conferência do escopo comercial antes da publicação.