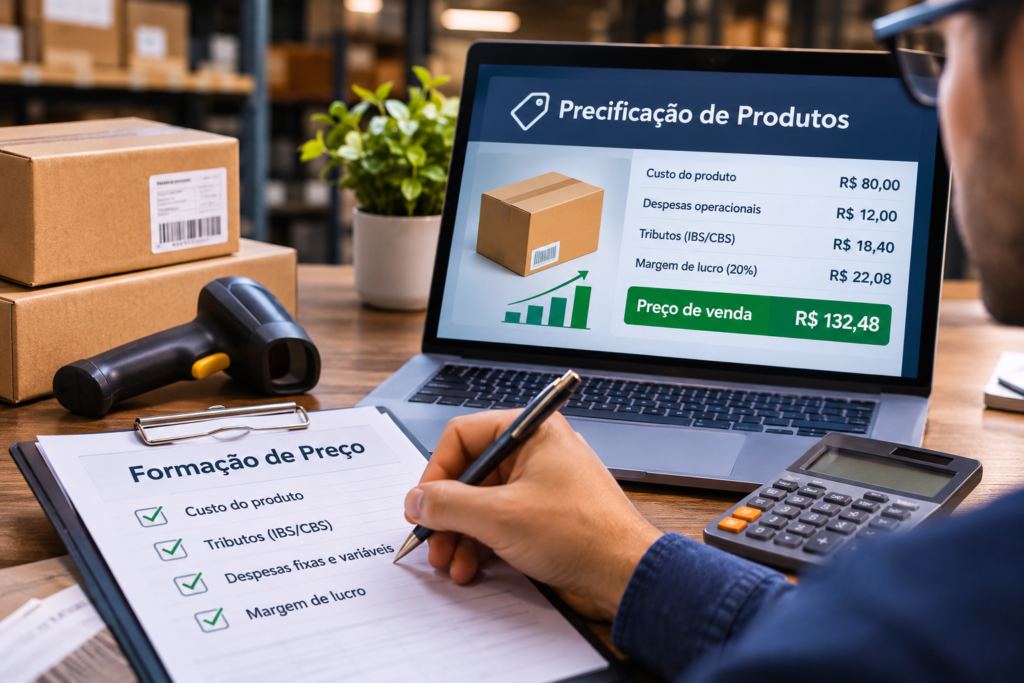
A precificação de produtos e serviços exige mais do que somar o custo de compra e acrescentar um percentual de lucro. Para definir um preço de venda adequado, a empresa precisa considerar seus custos, despesas operacionais, tributos, condições comerciais e a margem que deseja alcançar.
Quando algum desses fatores fica de fora, o negócio pode vender bastante e ainda apresentar um resultado financeiro abaixo do esperado.
Além disso, a Reforma Tributária traz mudanças que exigem atenção ao cálculo dos preços. Em 2026, o Brasil iniciou a fase de testes do IBS e da CBS. A partir de 2027, a nova Contribuição sobre Bens e Serviços (CBS) passa a integrar efetivamente a tributação do consumo, enquanto outras mudanças ocorrerão de forma gradual.
Por isso, empresários e gestores precisam compreender como os tributos influenciam o preço de venda e quais informações devem acompanhar antes de reajustar seus produtos ou serviços.
Neste artigo, você vai entender como calcular preços com base nos custos e tributos, quais erros evitar e como preparar a precificação da sua empresa para as mudanças tributárias.
O que é precificação e por que ela é importante?
Precificação é o processo de definir quanto a empresa deve cobrar por determinado produto ou serviço.
Para chegar a esse valor, a gestão precisa considerar os gastos da operação, os tributos aplicáveis, a margem desejada e as condições do mercado.
Na prática, o preço precisa equilibrar dois fatores: o que a empresa necessita receber para sustentar sua operação e o que o cliente está disposto a pagar.
Uma distribuidora, por exemplo, não deve definir seus preços considerando apenas o valor pago ao fornecedor.
Também precisa avaliar frete, armazenagem, perdas, comissões, tributos e despesas administrativas.
Da mesma forma, uma empresa prestadora de serviços deve conhecer o custo da equipe, os recursos utilizados e as despesas necessárias para entregar cada contrato.
Por isso, a precificação influencia diretamente a rentabilidade, o capital de giro e a competitividade do negócio.
Um preço elevado pode comprometer as vendas. Entretanto, um preço insuficiente pode impedir que a empresa cubra seus custos e alcance o resultado esperado.
Quais custos devem entrar na formação do preço de venda?
O primeiro passo para calcular um preço é identificar os gastos relacionados à atividade empresarial.
Embora todos influenciem o resultado, custos e despesas não representam exatamente a mesma coisa.
Os custos estão associados à produção de bens, à aquisição de mercadorias ou à prestação de serviços. Já as despesas geralmente correspondem às atividades administrativas, comerciais e de apoio ao negócio.
Além disso, a empresa precisa distinguir gastos fixos e variáveis.
Custos fixos e variáveis: qual é a diferença?
Os custos fixos não variam diretamente com cada unidade produzida dentro de determinada faixa de atividade.
Entre os exemplos estão a depreciação de equipamentos e determinados gastos necessários para manter a estrutura produtiva.
Já os custos variáveis acompanham o volume de produção ou de serviços executados.
Matéria-prima e determinados insumos são exemplos comuns.
Entretanto, a classificação depende do modelo operacional. Um gasto pode apresentar características diferentes conforme a atividade da empresa.
Despesas fixas e variáveis
As despesas fixas incluem gastos que não dependem diretamente do volume vendido, como determinados contratos administrativos e despesas de estrutura.
Por outro lado, comissões sobre vendas e taxas proporcionais ao faturamento são exemplos de despesas variáveis.
Essa separação é importante porque nem todos os gastos entram no cálculo da mesma maneira.
A empresa pode utilizar critérios de alocação de gastos fixos para analisar o resultado por produto ou serviço. Entretanto, esses critérios precisam considerar o volume esperado e evitar distorções.
O erro é dividir os gastos por uma quantidade arbitrária de vendas e tratar o resultado como custo definitivo de cada unidade.
Se a empresa vender menos do que o previsto, a parcela de gastos fixos por unidade será diferente.
Por isso, a precificação deve considerar cenários de volume, capacidade operacional e demanda.
Quais tributos influenciam a precificação?
Os tributos fazem parte da análise financeira de produtos e serviços.
Entretanto, o impacto varia conforme o regime tributário, a natureza da operação, a localização, os benefícios aplicáveis e as condições de aproveitamento de créditos.
Portanto, não existe um percentual único que represente corretamente a carga tributária de todas as empresas.
Precificação no Simples Nacional
No Simples Nacional, empresas elegíveis recolhem diversos tributos por meio do Documento de Arrecadação do Simples Nacional (DAS).
Entretanto, a alíquota efetiva depende de fatores como atividade, receita bruta acumulada e anexo aplicável.
Além disso, determinadas operações podem exigir tratamentos específicos ou recolhimentos fora do DAS.
Por isso, um empresário não deve utilizar apenas a alíquota nominal apresentada na tabela do Simples para formar seus preços.
O cálculo precisa considerar a alíquota efetiva, as particularidades da atividade e os tributos que eventualmente não estejam abrangidos pelo recolhimento unificado.
Precificação no Lucro Presumido
Empresas no Lucro Presumido precisam considerar o tratamento de tributos como PIS, Cofins, IRPJ, CSLL, ICMS ou ISS, conforme a operação.
Entretanto, esses impostos não devem entrar indiscriminadamente na mesma fórmula.
Alguns incidem diretamente sobre receitas ou operações. Outros dependem da base de cálculo e das regras de apuração do resultado tributável.
Por isso, a análise deve separar tributos relacionados à venda dos demais efeitos tributários que influenciam a rentabilidade da empresa.
Precificação no Lucro Real
No Lucro Real, a apuração do IRPJ e da CSLL considera o lucro tributável, com os ajustes previstos na legislação.
Além disso, a sistemática de créditos de determinados tributos pode alterar o custo efetivo das aquisições.
Essa característica exige atenção especial ao registro de entradas, à classificação fiscal e à identificação dos créditos legalmente aproveitáveis.
Uma mercadoria comprada por determinado valor pode apresentar custo contábil e fiscal diferente do desembolso bruto da nota, dependendo do tratamento aplicável.
Portanto, empresas no Lucro Real precisam integrar Contábil, Fiscal, Compras e Controladoria para construir uma análise consistente.
Como calcular o preço de venda corretamente?
Existem diferentes métodos de precificação.
Um dos mais utilizados é o markup, que relaciona o custo de um produto ou serviço aos percentuais de despesas, tributos e resultado desejado.
Entretanto, para aplicar esse método, é necessário identificar corretamente quais valores já estão incluídos no custo e quais serão calculados sobre o preço de venda.
Uma fórmula simplificada é:
Preço de venda = (Custo unitário + parcela de gastos fixos) ÷ [1 − (tributos sobre a venda + despesas variáveis percentuais + margem de resultado desejada)]
Nessa expressão, os percentuais devem estar em formato decimal e representar parcelas do preço de venda.
Além disso, o custo utilizado precisa considerar corretamente os créditos tributários admitidos e evitar a inclusão duplicada de gastos.
A fórmula é uma ferramenta de planejamento gerencial. Ela não substitui a apuração fiscal nem funciona automaticamente para todos os regimes e operações.
Exemplo prático de precificação
Considere uma distribuidora fictícia que precisa definir o preço de determinado produto.
Para simplificar, vamos utilizar os seguintes valores:
| Componente | Valor |
|---|---|
| Custo unitário da mercadoria | R$ 70,00 |
| Parcela de gastos fixos atribuída à unidade | R$ 10,00 |
| Tributos estimados sobre o preço de venda | 8% |
| Comissão e outras despesas variáveis | 5% |
| Margem de resultado desejada | 15% |
Os percentuais utilizados são exclusivamente hipotéticos. Não representam alíquotas legais de um regime tributário.
Primeiramente, somamos o custo da mercadoria e a parcela de gastos fixos.
R$ 70,00 + R$ 10,00 = R$ 80,00.
Em seguida, somamos os percentuais incidentes sobre a receita que precisamos considerar na fórmula.
8% + 5% + 15% = 28%.
Depois, calculamos:
Preço de venda = R$ 80,00 ÷ (1 − 0,28).
Preço de venda = R$ 111,11, aproximadamente.
Esse valor representa o preço necessário para alcançar a margem estimada, considerando exclusivamente as premissas utilizadas.
Como conferir se o cálculo está correto?
Agora, vamos decompor o preço de R$ 111,11.
| Componente | Valor aproximado |
|---|---|
| Preço de venda | R$ 111,11 |
| Custo da mercadoria | R$ 70,00 |
| Gastos fixos alocados | R$ 10,00 |
| Tributos estimados (8%) | R$ 8,89 |
| Despesas variáveis (5%) | R$ 5,56 |
| Resultado estimado | R$ 16,66 |
O resultado representa aproximadamente 15% do preço de venda.
Por causa dos arredondamentos, pode existir diferença de alguns centavos.
Além disso, o exemplo não considera efeitos específicos de tributos sobre o lucro, créditos adicionais, investimentos ou particularidades contábeis.
Por isso, a empresa deve adaptar o método à sua realidade.
O principal aprendizado é que não basta aplicar 30% sobre o custo e concluir que a operação terá 30% de lucro.
É necessário compreender a base utilizada e quais gastos ainda precisam ser cobertos.
Qual é a diferença entre markup, margem de contribuição e lucro?
Esses três conceitos aparecem frequentemente na gestão financeira.
Entretanto, cada um ajuda a responder uma pergunta diferente.
O markup indica a relação utilizada para formar o preço a partir de uma base de custo.
Já a margem de contribuição mostra quanto sobra da receita após a dedução dos custos e despesas variáveis relevantes.
Por fim, o lucro corresponde ao resultado depois de considerar os demais custos, despesas e efeitos aplicáveis.
Como calcular a margem de contribuição?
Uma fórmula simplificada é:
Margem de contribuição = Receita de venda − custos variáveis − despesas variáveis.
Voltando ao exemplo anterior, temos:
Preço de venda: R$ 111,11.
Custo variável da mercadoria: R$ 70,00.
Tributos estimados sobre a venda: R$ 8,89.
Outras despesas variáveis: R$ 5,56.
Assim, a margem de contribuição unitária seria aproximadamente R$ 26,66.
Esse valor ajuda a cobrir os gastos fixos e formar o resultado.
Depois de considerar os R$ 10,00 atribuídos à unidade, chegamos ao resultado gerencial estimado de aproximadamente R$ 16,66.
Essa distinção é importante porque um produto pode apresentar margem de contribuição positiva e, mesmo assim, não gerar resultado suficiente para sustentar toda a estrutura empresarial.
Por que vender mais nem sempre significa lucrar mais?
O crescimento do faturamento não garante o aumento proporcional do lucro.
Isso acontece porque a empresa pode ampliar descontos, aumentar despesas comerciais, assumir custos logísticos maiores ou vender produtos com margens diferentes.
Uma distribuidora pode aumentar suas vendas para um cliente importante e, ao mesmo tempo, conceder condições que reduzem sua rentabilidade.
Por exemplo, um contrato de grande volume pode exigir frete adicional, prazo de pagamento mais longo e maior necessidade de estoque.
Além disso, descontos comerciais podem reduzir a margem de contribuição de cada unidade.
Portanto, a gestão precisa avaliar o resultado da operação, e não apenas seu faturamento.
O mesmo raciocínio vale para empresas de serviços.
Um contrato de alto valor pode exigir tantas horas de equipe e recursos adicionais que sua rentabilidade fique abaixo da expectativa.
Por isso, acompanhar margem por cliente, produto, contrato ou canal de vendas pode revelar informações que o faturamento total não demonstra.
Como a Reforma Tributária afeta a formação de preços?
A Reforma Tributária do Consumo muda a forma como empresas deverão analisar determinados tributos sobre bens e serviços.
A Lei Complementar nº 214/2025 regulamentou elementos centrais do IBS, da CBS e do Imposto Seletivo.
Entretanto, a implantação acontece gradualmente.
Por isso, a empresa precisa diferenciar as regras que já estão em vigor daquelas previstas para os próximos anos.
O que acontece com a precificação em 2026?
Em 2026, o Brasil iniciou o período de testes do IBS e da CBS.
Conforme o cronograma oficial, as alíquotas de referência para essa etapa são de 0,1% de IBS e 0,9% de CBS.
Entretanto, o ano de testes possui regras específicas de compensação e dispensa de recolhimento, condicionadas ao cumprimento das obrigações aplicáveis.
Por isso, não é correto simplesmente acrescentar 1% ao preço de todos os produtos ou serviços.
A empresa deve considerar seu enquadramento, as condições legais e a situação efetiva da operação.
Além disso, o período exige preparação dos sistemas fiscais e revisão dos cadastros utilizados na emissão de documentos.
O que muda na precificação a partir de 2027?
A CBS passa a integrar efetivamente a tributação federal do consumo a partir de 2027, substituindo PIS e Cofins na apuração regular, observadas as disposições transitórias.
O Imposto Seletivo também entra no cronograma legal, conforme as hipóteses previstas.
Entretanto, ICMS e ISS não desaparecem imediatamente.
Esses tributos permanecem durante a transição para o IBS, cuja substituição gradual ocorre entre 2029 e 2032.
A implantação integral do novo modelo está prevista para 2033.
Portanto, o empresário não deve atualizar sua tabela de preços apenas substituindo as alíquotas antigas por uma estimativa dos novos tributos.
O cálculo precisa considerar a etapa da reforma, as características da operação e as regras de crédito aplicáveis.
Os créditos de IBS e CBS podem alterar os preços?
Sim. A sistemática de créditos pode influenciar o custo efetivo de determinadas aquisições.
Entretanto, isso não significa que toda compra gerará crédito automaticamente.
O aproveitamento depende das condições legais, das características da operação e do regime tributário correspondente.
Por isso, duas propostas comerciais com preços semelhantes podem produzir custos efetivos diferentes para determinados compradores.
Esse aspecto tende a ganhar relevância nas relações entre empresas, especialmente em cadeias de atacado, distribuição e indústria.
A análise deve considerar o preço cobrado, os tributos incidentes e o crédito que o comprador poderá efetivamente aproveitar, quando permitido.
Como a escolha do regime tributário influencia a precificação?
O regime tributário pode modificar a forma de apuração dos tributos e a análise dos custos efetivos da empresa.
Entretanto, escolher entre Simples Nacional, Lucro Presumido e Lucro Real exige avaliar mais do que o faturamento.
A decisão também pode envolver atividade, margem, folha de pagamento, despesas dedutíveis, créditos disponíveis e perfil dos clientes.
Uma empresa que vende principalmente para consumidores finais pode ter características diferentes de outra que atende grandes compradores empresariais.
Além disso, as regras da Reforma Tributária ampliam a necessidade de analisar os efeitos do IBS e da CBS nas relações comerciais.
Por isso, o planejamento tributário deve conversar com a política de preços.
Uma escolha tributária juridicamente adequada pode alterar a forma como a empresa calcula seus custos, administra créditos e compara propostas.
Entretanto, não existe um regime universalmente mais vantajoso.
A conclusão depende de simulações fundamentadas nos dados reais da operação.
Como formar preços em empresas atacadistas e distribuidoras?
Empresas de atacado e distribuição enfrentam desafios específicos na precificação.
Além dos tributos, precisam considerar custos de aquisição, transporte, armazenagem, movimentação de estoque e condições comerciais.
Em operações de grande volume, pequenas diferenças na margem unitária podem representar valores relevantes no resultado.
Por isso, acompanhar apenas o markup médio da empresa pode esconder produtos ou clientes pouco rentáveis.
Avalie o custo efetivo de aquisição
O preço pago ao fornecedor não representa necessariamente o custo final da mercadoria.
A empresa precisa avaliar fretes, despesas de aquisição, tributos recuperáveis e não recuperáveis, além de outros gastos atribuíveis ao estoque conforme as normas contábeis aplicáveis.
Portanto, o valor registrado como custo deve refletir o tratamento correto da operação.
Considere os custos logísticos
Uma venda com entrega em determinada região pode exigir condições diferentes de outra realizada para um cliente próximo ao centro de distribuição.
Além disso, devoluções, avarias e movimentações adicionais de estoque podem elevar o custo de atendimento.
Por isso, a precificação deve considerar o serviço oferecido ao cliente, não apenas o produto vendido.
Analise a margem por cliente
Dois clientes podem comprar o mesmo volume e apresentar rentabilidades distintas.
Um deles pode exigir descontos elevados, entregas frequentes e prazos longos de pagamento.
Outro pode trabalhar com pedidos programados e condições logísticas mais eficientes.
A comparação deve considerar custos e despesas atribuíveis a cada relação comercial.
Dessa forma, a empresa consegue identificar oportunidades de renegociação sem presumir que todos os clientes precisam receber o mesmo tratamento.
Quais erros devem ser evitados na precificação?
Diversos problemas de margem começam com decisões aparentemente simples.
Um exemplo é definir o preço apenas acrescentando um percentual ao valor de compra.
Outro erro consiste em utilizar a mesma estimativa tributária para todos os produtos e serviços, mesmo quando existem tratamentos diferentes.
Além disso, a empresa pode comprometer seus resultados quando:
- Confunde markup com margem de lucro;
- Ignora comissões, fretes e despesas comerciais;
- Utiliza custos desatualizados;
- Aplica créditos tributários sem verificar os requisitos;
- Não considera descontos concedidos;
- Desconhece a margem por produto ou cliente;
- Calcula preços com base em volume de vendas irrealista;
- Não revisa a formação de preços após mudanças tributárias.
Entretanto, corrigir esses problemas não significa necessariamente aumentar todos os preços.
Em algumas situações, a empresa pode melhorar resultados por meio de revisão de custos, ajustes comerciais ou reorganização operacional.
O importante é compreender quais fatores estão reduzindo a margem antes de decidir.
Como revisar a precificação da empresa para 2027?
A preparação para 2027 deve começar pela organização dos dados utilizados na formação dos preços.
Primeiramente, identifique quais produtos e serviços possuem maior participação na receita e no resultado.
Depois, confira o custo efetivo de cada operação.
Em seguida, analise os tributos aplicáveis e as condições de aproveitamento de créditos.
Também vale revisar despesas comerciais, fretes, descontos e prazos de pagamento.
Com essas informações, a empresa pode construir simulações para avaliar como diferentes premissas afetam o resultado.
Por exemplo, uma revisão pode comparar o preço atual com cenários que considerem alterações de custo, mudança tributária ou renegociação com fornecedores.
Entretanto, cada simulação precisa identificar claramente as premissas utilizadas.
Não é adequado apresentar uma alíquota futura estimada como regra definitiva.
Além disso, a revisão deve envolver as áreas responsáveis pelos dados.
O Fiscal acompanha o tratamento tributário. Compras verifica o custo de aquisição. Comercial avalia as condições de venda. Financeiro analisa recebimentos e capital de giro.
Já a Contabilidade e a Controladoria, quando contratada, podem contribuir com informações e análises para apoiar as decisões.
Qual é o papel da contabilidade na formação dos preços?
A contabilidade oferece informações importantes para compreender o desempenho da empresa.
Por meio dos registros, demonstrações e conciliações, a gestão consegue analisar custos, despesas, resultados e posição patrimonial.
Entretanto, a formação do preço não depende exclusivamente da contabilidade.
Também exige informações comerciais, operacionais e financeiras.
Por isso, uma abordagem consultiva busca integrar esses dados e identificar diferenças que influenciam a rentabilidade.
A Demonstração do Resultado do Exercício (DRE), por exemplo, ajuda a avaliar a composição do resultado.
Já os relatórios gerenciais podem aprofundar a análise por produto, unidade ou cliente, conforme os dados disponíveis e o escopo contratado.
Além disso, o acompanhamento tributário ajuda a identificar condições fiscais que precisam entrar na formação de preços.
O objetivo não é definir automaticamente quanto a empresa deve cobrar.
A função da análise é oferecer informações confiáveis para que a administração escolha seus preços com maior clareza.
Como a Gomide Contabilidade pode ajudar sua empresa?
A precificação conecta decisões comerciais, custos operacionais e obrigações tributárias.
Por isso, empresas que cresceram em volume ou complexidade precisam revisar periodicamente seus critérios de formação de preços.
A Gomide Contabilidade atua em Brasília desde 1966 e reúne profissionais das áreas contábil, fiscal e de apoio à gestão empresarial.
Conforme as necessidades da empresa e o escopo contratado, a análise contábil e tributária pode contribuir para compreender a composição dos custos e identificar pontos que exigem revisão.
Além disso, as mudanças da Reforma Tributária reforçam a importância de integrar informações fiscais à gestão de preços.
Sua empresa conhece a margem que realmente obtém em cada venda?
Converse com a equipe da Gomide Contabilidade e saiba como avaliar os custos, tributos e informações que influenciam sua precificação.
Perguntas frequentes sobre precificação, custos e tributos
Como calcular corretamente o preço de venda?
Identifique os custos, despesas e tributos aplicáveis à operação. Em seguida, utilize um método de precificação que considere a margem desejada e confira se o valor é compatível com o mercado.
Qual é a diferença entre markup e margem de lucro?
Markup é um índice utilizado para formar preços a partir do custo. Já a margem de lucro representa a proporção do resultado em relação à receita, considerando os gastos correspondentes.
Quais tributos entram na precificação?
Depende do regime e da operação. A empresa deve avaliar tributos incidentes sobre vendas, efeitos tributários sobre o resultado e créditos aplicáveis, evitando somar percentuais sem considerar suas bases de cálculo.
Como calcular a margem de contribuição?
Subtraia da receita os custos e as despesas variáveis relevantes. O valor restante contribui para cobrir os gastos fixos e formar o resultado.
A Reforma Tributária vai aumentar os preços?
Não existe uma resposta única. Os efeitos dependem do setor, da operação, dos créditos, do regime e das alíquotas aplicáveis. Por isso, a empresa precisa realizar simulações.
O ICMS deixa de entrar na precificação em 2027?
Não. O ICMS permanece durante 2027 e participa da transição gradual para o IBS entre 2029 e 2032, com implantação integral do novo modelo prevista para 2033.
O regime tributário pode alterar o preço de venda?
Sim. O regime influencia a apuração de tributos e a análise dos custos e créditos aplicáveis. Entretanto, o efeito depende das características da empresa e da operação.
Como saber se um produto está dando lucro?
Analise a receita, os custos e despesas variáveis e a parcela dos demais gastos atribuíveis ao produto. Além disso, confira se a margem é suficiente para contribuir com o resultado geral da empresa.
De quanto em quanto tempo devo revisar meus preços?
A frequência depende do negócio. Entretanto, mudanças relevantes de custo, tributos, concorrência ou condições comerciais justificam uma nova análise.
A contabilidade pode ajudar na precificação?
Sim. A contabilidade fornece informações sobre custos, despesas e resultados. Análises gerenciais e tributárias adicionais podem apoiar a formação de preços conforme o serviço contratado.
Fontes e referências
Sebrae — Como definir o preço de venda de um produto ou serviço
Explica o equilíbrio entre custos, despesas, concorrência e margem na formação do preço.
Sebrae — Como calcular o ponto de equilíbrio
Apresenta o conceito de margem de contribuição e sua relação com os custos fixos.
Lei Complementar nº 214/2025
Institui e regulamenta aspectos do IBS, da CBS e do Imposto Seletivo.
Receita Federal — Reforma Tributária do Consumo
Apresenta os novos tributos e o cronograma de transição.
Ministério da Fazenda — Como será a transição para o novo modelo de tributação?
Explica as etapas da Reforma Tributária entre 2026 e 2033.