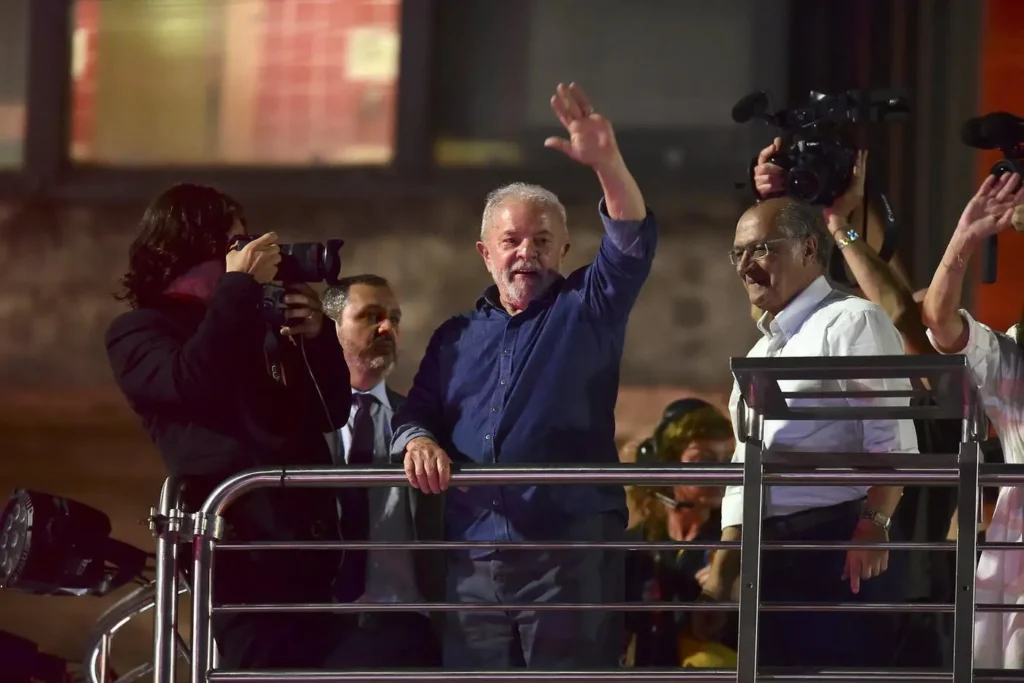
Luiz Inácio Lula da Silva foi reeleito presidente da República no segundo turno das eleições de 25 de outubro de 2026. Segundo o Tribunal Superior Eleitoral (TSE), Lula recebeu 64.256.232 votos, equivalentes a 51,79% dos votos válidos.
Com o resultado, uma dúvida ganha importância para empresários e gestores financeiros: a reeleição de Lula muda o calendário da Reforma Tributária ou as regras previstas para 2027?
A resposta imediata é não. A vitória nas urnas não altera automaticamente a legislação, as alíquotas ou os prazos estabelecidos para a transição tributária brasileira.
A Reforma Tributária do Consumo já possui fundamento constitucional, leis complementares e um cronograma em execução. A continuidade do governo pode influenciar prioridades administrativas, propostas legislativas e a condução política da implementação, mas não substitui os procedimentos legais necessários para modificar as regras existentes.
Para as empresas, essa distinção é importante. Enquanto o cenário político passa por uma nova definição, decisões sobre orçamento, formação de preços, créditos tributários, contratos e sistemas continuam exigindo atenção antes de janeiro de 2027.
A reeleição de Lula muda a Reforma Tributária?
A reeleição de Lula não provoca nenhuma mudança automática na Reforma Tributária. O sistema que está sendo implementado tem como base a Emenda Constitucional nº 132, de 20 de dezembro de 2023, a Lei Complementar nº 214, de 16 de janeiro de 2025, e a Lei Complementar nº 227, de 13 de janeiro de 2026.
A Emenda Constitucional nº 132/2023 estabeleceu as principais mudanças na tributação sobre o consumo. Já a Lei Complementar nº 214/2025 regulamentou o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo, entre outras disposições.
Posteriormente, a Lei Complementar nº 227/2026 instituiu o Comitê Gestor do IBS e disciplinou aspectos relacionados à administração do tributo, ao processo administrativo e à distribuição da arrecadação, além de modificar dispositivos da regulamentação anterior.
Essas normas continuam produzindo os efeitos previstos na legislação, independentemente do resultado eleitoral.
Isso não significa que a reforma seja imutável. O governo pode apresentar propostas de ajustes, o Congresso Nacional pode deliberar sobre novas leis e os órgãos competentes podem editar atos regulamentares dentro de suas atribuições.
Entretanto, existe uma diferença importante entre anunciar uma intenção política e modificar uma obrigação tributária. Para que uma mudança produza efeitos jurídicos, ela precisa observar o instrumento normativo competente e os requisitos constitucionais e legais aplicáveis.
Portanto, empresas que estão preparando a operação para 2027 não devem interpretar a eleição como motivo suficiente para suspender seus projetos de adequação.
Qual é o cenário político para a Reforma Tributária no próximo mandato?
A reeleição de Lula favorece, em termos de orientação política, a continuidade da agenda de implementação da Reforma Tributária desenvolvida durante seu governo. A regulamentação da reforma também integrou as diretrizes apresentadas na campanha eleitoral.
No entanto, continuidade política não significa que todas as decisões futuras estejam definidas.
A implementação envolve diferentes instituições. O Poder Executivo federal participa da regulamentação e da administração da CBS. O Congresso Nacional continua responsável por eventuais alterações legislativas. O Senado Federal possui atribuições específicas na fixação das alíquotas de referência, enquanto o Tribunal de Contas da União (TCU) exerce competências técnicas relacionadas aos cálculos.
Além disso, o Comitê Gestor do IBS desempenha funções próprias na administração do imposto compartilhado entre estados, Distrito Federal e municípios.
Na prática, o próximo governo poderá defender ajustes, propor mudanças e estabelecer prioridades de implementação. Contudo, a aprovação e os efeitos dessas medidas dependerão das competências e dos procedimentos de cada instituição.
Para o empresário, não é adequado considerar qualquer possibilidade política como uma alteração tributária já confirmada. O planejamento deve distinguir as regras em vigor, os atos ainda pendentes e os cenários que podem surgir de futuras decisões.
O que já está previsto para a Reforma Tributária em 2027?
Em 2027, a CBS passa a integrar efetivamente a tributação sobre o consumo, substituindo o PIS e a Cofins, enquanto o IBS permanece em uma fase inicial de transição. O Imposto Seletivo também está previsto no novo modelo, conforme as hipóteses legais aplicáveis.
O cronograma definido pela reforma distribui as mudanças entre 2026 e 2033. Isso significa que nem todos os tributos atuais desaparecem no mesmo momento.
Em 2026, ocorre o período de testes da CBS e do IBS, com alíquotas de 0,9% e 0,1%, respectivamente, e condições específicas de compensação ou dispensa de recolhimento. Para as empresas, essa etapa envolve a adaptação de documentos fiscais, cadastros, sistemas e processos.
Em 2027 e 2028, está prevista a entrada da CBS, a extinção do PIS e da Cofins, a cobrança inicial do IBS à alíquota de 0,1% e o início do Imposto Seletivo, conforme a legislação aplicável. Esse período exige atenção à apuração tributária, ao aproveitamento de créditos, à formação de preços e às obrigações acessórias.
Entre 2029 e 2032, ocorrerá a redução gradual do ICMS e do ISS, acompanhada da ampliação progressiva do IBS. Para empresas que dependem de sistemáticas específicas de tributação, essa transição poderá exigir reavaliações de incentivos, contratos, operações e margens.
Em 2033, está prevista a conclusão da transição geral, com a extinção do ICMS e do ISS e a implementação integral do novo modelo de tributação sobre o consumo.
Os marcos seguem o calendário publicado pela Receita Federal, ressalvadas as condições específicas de cada regime, atividade e operação.
Em 2027 e 2028, o IBS será cobrado, em regra, à alíquota total de 0,1%, composta por 0,05% estadual e 0,05% municipal, observados os tratamentos específicos previstos na Lei Complementar nº 214/2025.
A CBS, por sua vez, seguirá a alíquota aplicável ao novo tributo. Para esses dois anos, a legislação prevê a redução de 0,1 ponto percentual em relação à alíquota fixada, com regras próprias para operações sujeitas a regimes diferenciados ou específicos.
Também está prevista a redução a zero das alíquotas do IPI para a maior parte dos produtos, preservadas as exceções legais relacionadas à Zona Franca de Manaus.
O ICMS e o ISS, entretanto, continuarão existindo em 2027. Sua substituição gradual pelo IBS está programada para ocorrer entre 2029 e 2032.
Essa convivência de regras exige planejamento. Durante parte da transição, as empresas precisarão administrar obrigações relacionadas ao sistema atual e ao novo modelo tributário.
O que ainda precisa ser definido antes de 2027?
Embora a estrutura da reforma esteja estabelecida, nem todos os parâmetros necessários ao planejamento empresarial estavam definitivamente concluídos em 26 de outubro de 2026.
Um dos pontos centrais é a alíquota de referência da CBS aplicável em 2027.
A legislação prevê um procedimento técnico para sua definição. O cálculo envolve informações fiscais, estimativas de arrecadação e a atuação do Tribunal de Contas da União. Após as etapas técnicas, cabe ao Senado Federal fixar a alíquota de referência, observadas as regras legais.
O TCU informou que esse processo considera, entre outras fontes, dados das escriturações fiscais de empresas tributadas pelo Lucro Real e pelo Lucro Presumido, além de estatísticas econômicas oficiais.
Por isso, percentuais divulgados como estimativas não devem ser tratados automaticamente como a alíquota definitiva da CBS.
Também permanecem relevantes as orientações operacionais sobre documentos fiscais eletrônicos, sistemas de apuração, regras específicas e mecanismos de recolhimento.
Um exemplo é o split payment, mecanismo previsto para segregar e recolher IBS e CBS na liquidação financeira de determinadas transações. Em outubro de 2026, a Receita Federal avançou em uma etapa de testes de integração da plataforma pública com prestadores de serviços de pagamento, em ambiente controlado e sem processamento definitivo de transações reais.
A existência do mecanismo na legislação não significa sua aplicação obrigatória e universal a todas as operações desde o primeiro dia de 2027.
Da mesma forma, as exigências relacionadas aos documentos fiscais eletrônicos possuem cronogramas específicos. O Ato Conjunto RFB/CGIBS nº 4/2026 estabeleceu marcos distintos conforme o documento, a operação e o contribuinte. Parte das obrigações começou em agosto de 2026; outras possuem datas posteriores, inclusive em janeiro de 2027.
A empresa precisa acompanhar essas definições sem confundir uma mudança no leiaute de um documento, uma nova regra de apuração e uma possível alteração legislativa. São eventos diferentes, com consequências e responsáveis distintos.
O que está definido, o que ainda pode mudar e o que fazer agora?
Para transformar a informação regulatória em uma decisão de gestão, o primeiro passo é separar aquilo que a empresa já conhece das variáveis que ainda exigem acompanhamento.
No caso da CBS, sua entrada em 2027 está prevista em lei. Entretanto, as empresas precisam acompanhar a definição da alíquota de referência e utilizar simulações que considerem diferentes cenários, sem transformar uma estimativa em um percentual definitivo.
Em relação ao IBS, a alíquota inicial de 0,1% já integra o cronograma legal, observadas as regras específicas. Isso permite avançar na preparação de sistemas, documentos e controles de apuração.
Para o ICMS e o ISS, a substituição gradual entre 2029 e 2032 também está estabelecida. Dessa forma, empresas que utilizam benefícios fiscais ou possuem operações sujeitas a sistemáticas diferenciadas precisam avaliar como a transição poderá afetar suas margens e sua competitividade.
Quanto aos documentos fiscais, existem obrigações e cronogramas publicados, mas a aplicação depende do tipo de documento e do contribuinte. Por isso, a preparação precisa considerar as exigências efetivamente aplicáveis à operação.
O split payment exige outra abordagem. Embora o mecanismo esteja previsto na legislação, sua implementação operacional demanda acompanhamento técnico. As empresas devem considerar possíveis efeitos sobre o fluxo de caixa, conforme as operações que venham a ser abrangidas.
Essa análise mostra por que esperar a definição de todas as alíquotas não é a melhor estratégia para a maioria das operações.
Uma distribuidora, por exemplo, pode revisar seus cadastros, mapear seus fornecedores, testar documentos fiscais e projetar diferentes margens de contribuição sem conhecer antecipadamente cada parâmetro definitivo de 2027.
O que não deve fazer é transformar uma hipótese de tributação em um preço definitivo sem avaliar seus efeitos e as condições contratuais.
O planejamento precisa ser atualizado conforme novas informações sejam oficialmente publicadas, mas sua estrutura operacional pode ser construída desde já.
Como o cenário afeta atacadistas, distribuidores e empresas do Distrito Federal?
Para atacadistas, distribuidores e indústrias do Distrito Federal, a continuidade da Reforma Tributária merece uma leitura específica porque essas operações costumam combinar alto volume de documentos, movimentação de mercadorias, créditos de ICMS, diferentes fornecedores e margens sensíveis ao custo tributário.
Além disso, determinadas empresas utilizam sistemáticas específicas de apuração do ICMS, como a estabelecida pela Lei nº 5.005, de 21 de dezembro de 2012.
A legislação distrital disciplina condições e procedimentos de apuração do ICMS para contribuintes industriais, atacadistas e distribuidores enquadrados nas hipóteses aplicáveis.
A reeleição de Lula não extinguiu, prorrogou ou modificou automaticamente essa sistemática.
Entretanto, a substituição gradual do ICMS pelo IBS entre 2029 e 2032 exige que empresas beneficiárias acompanhem a evolução das regras e avaliem os impactos econômicos da transição. A análise também deve considerar as condições específicas para eventual compensação de benefícios fiscais, quando legalmente cabível.
Um distribuidor que utiliza uma sistemática diferenciada de ICMS precisa compreender como sua rentabilidade depende da composição das compras, das vendas internas e interestaduais, dos créditos disponíveis e da estrutura de preços.
Além disso, deverá avaliar como a CBS interfere no custo líquido das aquisições e na dinâmica de créditos da cadeia.
Por isso, o diagnóstico não pode parar na comparação entre alíquotas. Ele precisa relacionar tributação, estoque, logística, faturamento, margem e capital de giro.
Para aprofundar o contexto regional, consulte a análise da Gomide sobre incentivos fiscais para atacadistas no Distrito Federal.
O que sua empresa deveria revisar agora para 2027?
A preparação para 2027 deve envolver mais do que o departamento fiscal. A Reforma Tributária altera informações que circulam entre compras, faturamento, financeiro, contabilidade, tecnologia e direção empresarial.
Uma avaliação consistente pode ser organizada em cinco frentes.
1. Tributário
O primeiro passo é revisar o regime aplicável, mapear as operações, identificar créditos potenciais, verificar tratamentos diferenciados e construir simulações com premissas documentadas.
Empresas que estão avaliando alternativas também precisam considerar as diferenças entre os regimes tributários, sem presumir que uma opção será mais vantajosa apenas pela comparação nominal de alíquotas.
O conteúdo da Gomide sobre planejamento tributário para 2027 no Lucro Real e no Lucro Presumido aprofunda essa discussão.
2. Fiscal e tecnologia
O segundo eixo envolve a conferência dos cadastros de produtos e serviços, das parametrizações de IBS e CBS, das classificações tributárias e da emissão de documentos fiscais eletrônicos.
Também é necessário verificar a integração entre ERP, sistemas fiscais e contabilidade.
A empresa precisa compreender se as informações utilizadas no faturamento e na apuração estão consistentes e se os processos conseguem identificar divergências antes que elas sejam reproduzidas em escala.
3. Financeiro
A área financeira deve revisar a formação de preços, as margens por produto ou serviço, o fluxo de caixa, o ciclo financeiro e as necessidades de capital de giro.
A análise também precisa considerar cenários de segregação tributária e as possíveis consequências sobre a disponibilidade de recursos no momento do recebimento das vendas.
Esse tema está aprofundado no artigo sobre split payment e capital de giro.
4. Comercial e compras
As mudanças tributárias também exigem atenção às condições de negociação com fornecedores e clientes.
A empresa precisa compreender como a tributação das aquisições poderá influenciar créditos, custos líquidos e formação de preços.
Contratos de longo prazo, condições de pagamento e políticas comerciais também devem ser analisados conforme as particularidades de cada operação.
5. Governança
Por fim, a liderança empresarial precisa estabelecer responsáveis, documentar premissas, definir cronogramas de testes e criar uma rotina de acompanhamento dos atos normativos.
O objetivo não é prever todas as decisões do governo. É garantir que a empresa tenha informação suficiente para adaptar sua operação quando um parâmetro for formalizado.
Atenção ao prazo de 30 de outubro para determinadas empresas do Simples Nacional
Existe também uma decisão com prazo imediato para parte das empresas do Simples Nacional.
Segundo a Receita Federal, a opção pelo regime regular do IBS e da CBS, aplicável ao primeiro semestre de 2027 para empresas já optantes pelo Simples, poderá ser realizada até 30 de outubro de 2026.
Essa opção não deve ser confundida com o pedido de ingresso ou retorno ao Simples Nacional para 2027, cujo prazo de solicitação foi de 1º de setembro a 15 de outubro de 2026.
A Receita também prevê até 30 de outubro para a regularização de determinadas pendências relacionadas a pedidos apresentados dentro do prazo.
A escolha pelo regime regular de IBS e CBS exige comparar os efeitos sobre créditos, fornecedores, clientes, margem, caixa e capacidade operacional. Não existe uma opção universalmente mais vantajosa.
O tema está detalhado no artigo da Gomide sobre Simples híbrido e competitividade em 2027.
O que a continuidade da Reforma Tributária significa para o planejamento empresarial?
O resultado da eleição presidencial de 2026 oferece uma definição sobre a liderança política do próximo mandato. Mas as empresas precisam tomar decisões com base na situação jurídica e operacional efetivamente existente.
Isso envolve reconhecer que algumas mudanças já foram aprovadas, outras dependem da formalização de parâmetros e determinadas propostas futuras poderão exigir novas deliberações legislativas.
Enquanto essas etapas avançam, uma empresa pode melhorar a qualidade de suas informações, identificar lacunas nos processos e organizar cenários financeiros.
A discussão, portanto, precisa ir além de quanto será a alíquota. Um cadastro incorreto, uma regra fiscal mal parametrizada ou uma integração que não funciona adequadamente podem comprometer a apuração mesmo quando o percentual utilizado estiver correto.
A Gomide já abordou essa dimensão operacional no artigo Reforma Tributária: sua empresa pode precisar mudar o processo antes de mudar o imposto.
Para a liderança empresarial, a principal oportunidade está em conectar o conhecimento tributário à realidade econômica da organização. Esse trabalho ajuda a compreender quais decisões exigem providências imediatas e quais devem permanecer sujeitas ao acompanhamento técnico.
Conclusão: a eleição não reiniciou o calendário da Reforma Tributária
A reeleição de Lula não altera automaticamente a Reforma Tributária. A transição continua fundamentada na Constituição e nas leis complementares já aprovadas, enquanto sua implementação depende também de órgãos técnicos, atos administrativos e decisões legislativas futuras.
Para 2027, a entrada da CBS, o início da nova etapa do IBS e as mudanças nas rotinas fiscais tornam a preparação uma necessidade concreta para empresas alcançadas pelas regras.
Esperar todas as definições para começar pode reduzir o tempo disponível para revisar sistemas, contratos, cadastros e projeções financeiras.
A Gomide Contabilidade apoia empresas na avaliação de cenários tributários e na integração das informações fiscais, contábeis e operacionais ao planejamento empresarial.
Se sua empresa precisa compreender como as regras já estabelecidas e as definições pendentes podem afetar preço, margem, caixa e competitividade em 2027, converse com a equipe da Gomide e avalie as premissas da sua operação.
Perguntas frequentes sobre a reeleição de Lula e a Reforma Tributária
1. A vitória de Lula altera automaticamente a Reforma Tributária?
Não. A reeleição não modifica automaticamente normas tributárias, alíquotas ou prazos. Eventuais alterações precisam observar os processos constitucionais, legislativos e administrativos correspondentes.
2. O novo governo poderá propor mudanças nas regras ou no calendário?
Sim. O Poder Executivo pode apresentar propostas de alteração da legislação. Entretanto, a aprovação dependerá das competências institucionais aplicáveis, inclusive da atuação do Congresso Nacional quando necessária. Uma proposta não altera, por si só, a legislação vigente.
3. PIS e Cofins serão substituídos em 2027?
Sim. O cronograma da Reforma Tributária do Consumo prevê a extinção do PIS e da Cofins a partir de 2027, com a entrada da CBS, observadas as regras de transição aplicáveis.
4. Quando ICMS e ISS deixam de existir?
A extinção está prevista para 2033. Entre 2029 e 2032, ICMS e ISS passam por redução gradual, enquanto o IBS assume progressivamente maior participação na tributação do consumo.
5. A alíquota da CBS para 2027 já está definida?
Em 26 de outubro de 2026, a definição da alíquota de referência ainda deve ser acompanhada no procedimento institucional que envolve o TCU e o Senado Federal. Estimativas não devem ser tratadas como percentuais definitivos.
A legislação prevê, para 2027 e 2028, redução de 0,1 ponto percentual na alíquota aplicável da CBS, observadas as condições legais.
6. Como ficam os benefícios fiscais dos atacadistas do DF?
A eleição não altera automaticamente benefícios fiscais distritais. A Lei nº 5.005/2012 continua sendo uma referência para empresas enquadradas em sua sistemática de ICMS.
Entretanto, a transição para o IBS exige avaliar como incentivos e condições operacionais serão afetados ao longo dos próximos anos.
7. Quais medidas uma empresa deve priorizar antes de janeiro de 2027?
As prioridades são revisar o enquadramento tributário, validar os cadastros e documentos fiscais, testar integrações do ERP, projetar créditos e margens, avaliar contratos e atualizar o planejamento financeiro.
A ordem depende do regime, do setor e das operações da empresa.
Referências e fontes
- Tribunal Superior Eleitoral (TSE) — Resultado do segundo turno das eleições presidenciais de 2026.
- Emenda Constitucional nº 132/2023 — Fundamentos constitucionais da Reforma Tributária.
- Lei Complementar nº 214/2025 — Regulamentação do IBS, da CBS e do Imposto Seletivo.
- Lei Complementar nº 227/2026 — Comitê Gestor do IBS e disposições complementares.
- Receita Federal — Entenda a Reforma Tributária do Consumo — Cronograma de transição entre 2026 e 2033.
- Receita Federal — Orientações da Reforma Tributária — Documentos fiscais eletrônicos e obrigações operacionais.
- Tribunal de Contas da União — Cálculo da alíquota da CBS — Procedimentos técnicos para definição da alíquota de referência.
- Receita Federal — Simples Nacional 2027 — Prazos e regras de opção.
- Governo do Distrito Federal — Lei nº 5.005/2012 — Sistemática de apuração do ICMS para contribuintes enquadrados.