Uma distribuidora compra mercadorias, contrata transportadoras e aproveita créditos de PIS e Cofins todos os meses. O ERP realiza os cálculos, a equipe fiscal transmite a EFD-Contribuições e os valores entram normalmente na apuração.
Até que a empresa recebe um comunicado da Receita Federal indicando possíveis inconsistências.
Os créditos estão registrados. Os documentos existem. Mas isso não responde à pergunta mais importante: a empresa consegue demonstrar que cada crédito foi apropriado de acordo com a legislação?
Em 15 de setembro de 2026, a Receita Federal anunciou uma nova ação de regularização de créditos de PIS/Pasep e Cofins. Segundo o órgão, as divergências identificadas alcançam R$ 1,3 bilhão, e os contribuintes abrangidos têm até 10 de novembro de 2026 para realizar as correções cabíveis antes da próxima etapa de fiscalização.
A iniciativa concentra-se em duas situações: créditos classificados como insumos em operações de revenda e créditos sobre serviços de transporte de cargas prestados por empresas optantes pelo Simples Nacional.
Para empresários, controllers e gestores fiscais, o alerta exige atenção. Entretanto, receber um comunicado não significa que todos os créditos questionados tenham sido definitivamente considerados indevidos.
O caminho adequado é identificar a origem dos valores, verificar seu fundamento legal e determinar se existe necessidade de correção.
O que significa o alerta de R$ 1,3 bilhão feito pela Receita Federal?
A ação integra o Plano Anual da Fiscalização de 2026 (PAFIS) e busca incentivar a regularização espontânea de inconsistências identificadas na Escrituração Fiscal Digital das Contribuições incidentes sobre a Receita, conhecida como EFD-Contribuições.
O valor de R$ 1,3 bilhão representa o conjunto das divergências apontadas pela administração tributária nessa iniciativa. Não se trata de R$ 1,3 bilhão em multas aplicadas, nem de um montante de créditos definitivamente glosados.
A Receita utiliza as informações declaradas pelos próprios contribuintes para identificar situações que exigem esclarecimento ou correção. O programa oferece aos contribuintes comunicados uma oportunidade de revisar seus registros antes de eventuais procedimentos fiscais.
Segundo o comunicado oficial da Receita Federal, após 10 de novembro serão realizadas novas verificações. Caso as inconsistências permaneçam, poderão ser iniciados procedimentos de fiscalização.
Isso torna o prazo relevante para as empresas efetivamente alcançadas pela ação.
Quais créditos de PIS/Cofins estão no foco da revisão?
A Receita selecionou dois riscos específicos relacionados à apropriação de créditos no regime não cumulativo. Ambos exigem atenção ao enquadramento da operação e à forma como os valores foram registrados na EFD-Contribuições.
1. Créditos classificados como insumos em operações de revenda
A legislação do PIS/Pasep e da Cofins estabelece hipóteses distintas de aproveitamento de créditos. Entre elas estão os créditos relacionados à aquisição de bens para revenda, observadas as restrições legais, e aqueles relativos a bens e serviços utilizados como insumos na produção de bens ou na prestação de serviços.
Essas hipóteses não devem ser confundidas.
Na ação divulgada em setembro, a Receita identificou possíveis inconsistências em empresas que atuam exclusivamente ou predominantemente com revenda e registraram créditos utilizando classificações relacionadas a insumos.
Considere uma distribuidora cuja atividade principal consiste em comprar mercadorias acabadas e revendê-las. A empresa pode possuir direitos creditórios previstos na legislação para determinadas aquisições. Entretanto, isso não significa que qualquer despesa vinculada à atividade comercial possa ser automaticamente classificada como insumo.
O enquadramento precisa respeitar a natureza da operação e as disposições das Leis nº 10.637/2002 e nº 10.833/2003.
O manual da Receita também orienta a verificação das naturezas de crédito informadas na escrituração, incluindo códigos associados a insumos, imobilizado e outras operações.
Para empresas que exercem simultaneamente atividades industriais e comerciais, a investigação exige cuidado adicional. Uma empresa pode fabricar determinados produtos e revender outros. Os critérios de apropriação precisam acompanhar cada atividade efetivamente realizada.
Assim, não basta observar o CNAE ou a descrição genérica do negócio. É necessário verificar qual operação originou o crédito e em qual hipótese legal ela se enquadra.
2. Créditos sobre fretes contratados de transportadoras do Simples Nacional
O segundo foco envolve serviços de transporte de carga contratados de pessoas jurídicas optantes pelo Simples Nacional.
Segundo o Manual de Orientação Tributária da Receita, foram identificados casos em que os contribuintes utilizaram as alíquotas básicas do regime não cumulativo para calcular créditos de operações sujeitas a uma regra específica.
Nas hipóteses descritas pelo manual, o aproveitamento do crédito sobre esses fretes deve considerar 75% das alíquotas básicas:
| Contribuição | Alíquota básica | Alíquota na hipótese específica |
|---|---|---|
| PIS/Pasep | 1,65% | 1,2375% |
| Cofins | 7,60% | 5,70% |
O fundamento apontado pela Receita está nos §§ 19 e 20 do artigo 3º e no inciso II do artigo 15 da Lei nº 10.833/2003.
A consequência prática é relevante para empresas que contratam serviços de transporte de forma recorrente. Uma parametrização incorreta pode calcular créditos acima do permitido em sucessivas operações, especialmente quando o ERP não diferencia adequadamente as características tributárias dos prestadores.
Entretanto, existe uma distinção fundamental: contratar uma transportadora do Simples Nacional não significa que todo crédito de PIS/Cofins sobre o frete esteja automaticamente proibido.
O direito e a forma de cálculo dependem das condições legais da operação. Por isso, a empresa precisa identificar o CNPJ do prestador, verificar sua condição tributária na data correspondente e analisar a documentação e o tratamento utilizado na escrituração.
O Manual de Regularização de Créditos de PIS/Pasep e Cofins, disponibilizado pela Receita, detalha essa situação e orienta as verificações necessárias.
Como saber se sua empresa recebeu um comunicado?
A Receita Federal informou que os avisos foram encaminhados por canais oficiais. Os contribuintes devem verificar a caixa postal no Portal e-CAC e eventuais correspondências recebidas no endereço cadastral da empresa.
Para pessoas jurídicas submetidas a acompanhamento diferenciado, também foi utilizado o canal e-Mac.
O comunicado deve ser examinado para identificar os períodos, os valores e as operações abrangidas.
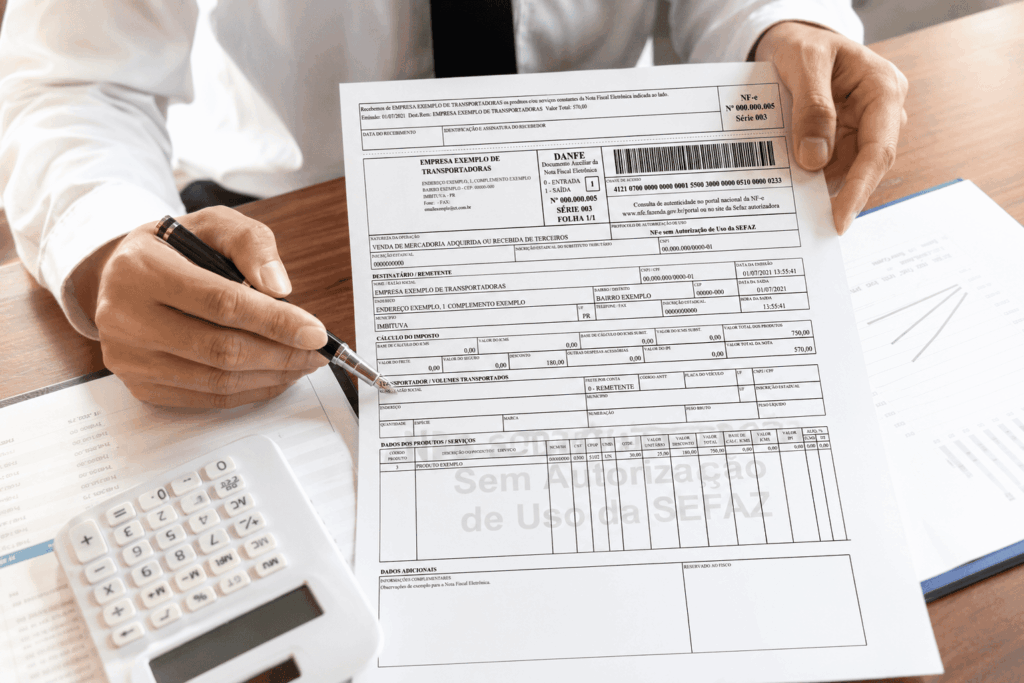
No caso de créditos sobre fretes, o manual informa que os demonstrativos podem apresentar registros da EFD-Contribuições, valores calculados pelo contribuinte, diferenças apuradas e CNPJs dos transportadores envolvidos. Essa identificação permite direcionar a investigação.
Nem toda empresa tributada pelo Lucro Real recebeu necessariamente um aviso. A ação foi direcionada a contribuintes cujas informações apresentaram os riscos selecionados pela Receita.
Mesmo sem comunicado, uma empresa que identifica situação semelhante em seus registros pode avaliar a necessidade de revisão espontânea.
Por segurança, as consultas devem ser realizadas diretamente pelos canais oficiais da Receita Federal, evitando links ou solicitações de pagamento recebidos por meios não verificados.
O que conferir antes de 10 de novembro de 2026?
O prazo exige organização, mas não justifica uma correção indiscriminada dos créditos. Antes de transmitir retificações, a equipe fiscal precisa entender exatamente quais registros estão sendo questionados.
Checklist executivo de revisão
- Verificar os canais oficiais. Consultar a caixa postal no e-CAC, as correspondências e o e-Mac, quando aplicável.
- Identificar as competências envolvidas. Registrar os meses, os valores e os tipos de crédito apontados.
- Recuperar as EFD-Contribuições. Conferir os arquivos transmitidos e os registros relacionados às operações.
- Levantar a documentação. Reunir notas fiscais, conhecimentos de transporte, contratos, registros de compras e demais comprovantes pertinentes.
- Classificar a natureza da operação. Distinguir revenda, produção, prestação de serviços e contratação de transporte.
- Revisar o fundamento legal. Verificar se a hipótese de creditamento está prevista na legislação aplicável.
- Confirmar o regime do transportador. Consultar a condição de optante pelo Simples Nacional na data da operação.
- Refazer os cálculos. Confrontar os valores escriturados com os resultados obtidos segundo os critérios legais pertinentes.
- Avaliar os reflexos tributários. Identificar possíveis ajustes em apurações, declarações e pagamentos.
- Documentar a conclusão. Registrar os fundamentos, as evidências, as correções e os responsáveis pela análise.
Essa sequência transforma o comunicado em um processo verificável de investigação. A empresa deixa de depender exclusivamente do valor apontado no sistema e passa a examinar o fundamento de cada crédito.
Receber um aviso significa que os créditos devem ser excluídos?
Não automaticamente. Um aviso de autorregularização indica a necessidade de avaliar as informações apontadas pela Receita. A análise pode levar a conclusões diferentes.
| Situação identificada | Evidência a conferir | Encaminhamento |
|---|---|---|
| Crédito classificado como insumo em operação comercial | Natureza da atividade e fundamento legal | Reavaliar classificação e direito ao crédito |
| Crédito sobre frete de transportadora do Simples | CNPJ, regime do prestador, documentos e alíquota | Verificar regra específica e recalcular |
| Comunicado recebido no e-CAC | Período, registros e diferenças | Priorizar a investigação técnica |
| Crédito com fundamento e documentação consistentes | Contratos, notas, escrituração e memória de cálculo | Preservar elementos de comprovação |
| Erro efetivamente confirmado | Escriturações, tributos e declarações afetados | Realizar correções legalmente cabíveis |
Existem três resultados possíveis.
O primeiro ocorre quando a empresa confirma que determinado crédito possui fundamento legal e documentação adequada. Nesse caso, deve preservar as evidências e examinar a melhor forma de tratar o apontamento conforme o procedimento aplicável.
O segundo ocorre quando existe erro de classificação ou cálculo. A equipe deve identificar a correção necessária e verificar os reflexos sobre a apuração e as obrigações tributárias.
O terceiro surge quando a divergência ainda não está esclarecida. Nesse cenário, o caminho é aprofundar a investigação, e não excluir valores automaticamente.
Autorregularização responsável não significa concordar sem análise com todos os apontamentos. Também não significa preservar um crédito apenas porque ele foi apropriado em períodos anteriores sem questionamento.
Como funciona a autorregularização dos créditos de PIS/Cofins?
Quando a revisão confirma a existência de inconsistências, o procedimento pode exigir a retificação das EFD-Contribuições dos períodos afetados.
Dependendo da competência e da situação identificada, também podem ser necessários ajustes em declarações relacionadas e o recálculo dos valores devidos.
Se existir diferença tributária a recolher, a regularização deverá considerar os procedimentos e acréscimos legais aplicáveis.
O Manual de Orientação Tributária explica que as alterações efetuadas pelo contribuinte são verificadas pelos sistemas da Receita Federal. Para essa ação, o órgão informa que não é necessário comparecer presencialmente nem encaminhar comprovantes de retificações ou pagamentos.
Entretanto, isso não dispensa a guarda dos documentos. Contratos, notas fiscais, arquivos transmitidos, memórias de cálculo e comprovantes devem permanecer disponíveis para eventuais verificações.
A documentação permite demonstrar não apenas o valor corrigido, mas a razão técnica da correção.
O que acontece depois de 10 de novembro?
Segundo a Receita Federal, após o encerramento do prazo serão realizadas novas verificações. Se determinadas inconsistências persistirem, poderão ser iniciados procedimentos de fiscalização.
É importante diferenciar esse processo de uma penalidade automática. O aviso de autorregularização não equivale a um auto de infração. Da mesma forma, o encerramento do prazo não significa que todas as empresas notificadas receberão uma multa no dia seguinte.
Eventuais lançamentos e penalidades dependem dos procedimentos e das condições previstos na legislação.
A Receita informa que ações de assistência ao contribuinte permitem corrigir inconsistências antes da fiscalização e da aplicação de multas de ofício. Isso, porém, não representa uma promessa de eliminação de todos os encargos.
Quando houver tributos recolhidos em atraso, juros, multa de mora ou outras consequências deverão ser avaliados conforme o caso e o procedimento aplicável.
Por isso, a revisão deve considerar tanto a legitimidade dos créditos quanto os efeitos de eventuais retificações.
Por que uma inconsistência pode se repetir em milhares de operações?
Em empresas com grande volume de documentos, a origem de uma divergência nem sempre está na apuração mensal. Ela pode aparecer muito antes.
Considere uma distribuidora que contrata várias transportadoras ao longo do mês. Se o cadastro fiscal não distingue corretamente a condição tributária de determinados prestadores, o ERP pode reproduzir a mesma parametrização em sucessivos documentos.
Os créditos são calculados, transmitidos à escrituração e incorporados à apuração. O problema deixa de ser uma ocorrência isolada e passa a afetar uma série de operações.
O mesmo raciocínio vale para classificações inadequadas de créditos vinculados à revenda. É por isso que a revisão não deve se limitar à correção do arquivo enviado ao Fisco.
O diagnóstico precisa alcançar toda a sequência de informações:
Operação realizada → documento fiscal → cadastro e classificação → ERP → escrituração → apuração → conciliação → comprovação.
Quando uma etapa funciona de maneira inadequada, o efeito pode ser reproduzido até a entrega da obrigação fiscal.
A Gomide aprofunda essa relação no artigo Cadastro fiscal e ERP: o erro nasce antes da apuração.
Como preparar a empresa para evitar novas divergências?
A prevenção depende de controles que funcionem ao longo do mês. O primeiro cuidado é manter os cadastros fiscais atualizados e coerentes com a natureza das operações.
Em seguida, é necessário verificar se as parametrizações do ERP refletem corretamente as hipóteses legais de aproveitamento de créditos.
Empresas com alto volume de fretes, compras e movimentações interestaduais também precisam manter documentação organizada e processos de conciliação entre os registros operacionais e a escrituração.
A integração entre Fiscal, Contábil, Tecnologia e Controladoria reduz a dependência de conferências isoladas realizadas apenas após o fechamento.
Além disso, a equipe deve acompanhar periodicamente as comunicações oficiais da Receita.
Esse controle é relevante para o encerramento de 2026 e também para a preparação de 2027, quando a CBS passa a integrar uma nova etapa da tributação federal do consumo.
É necessário, porém, distinguir os regimes: as regras de créditos de PIS/Cofins analisadas nesta ação não devem ser automaticamente reproduzidas para a CBS, que possui disciplina legal própria.
A preparação para a Reforma Tributária exige revisão de dados, documentos e processos. Esse tema é desenvolvido no artigo Reforma Tributária: sua empresa pode precisar mudar o processo antes de mudar o imposto.
Segurança tributária não começa quando chega uma notificação
O comunicado da Receita Federal é um alerta concreto, mas também revela uma necessidade permanente de gestão.
Uma empresa que utiliza créditos tributários precisa conseguir demonstrar sua origem, sua classificação e seu fundamento legal. Não basta que o ERP apresente o valor ou que a escrituração tenha sido transmitida.
O registro comprova que o crédito foi utilizado. A documentação e o enquadramento legal precisam sustentar o direito à sua utilização.
Para empresários, essa distinção é essencial. Créditos apropriados sem fundamento adequado podem produzir riscos fiscais. Por outro lado, a exclusão de créditos legítimos sem avaliação técnica também pode provocar recolhimentos desnecessários.
O objetivo de uma estrutura fiscal eficiente não é simplesmente reduzir créditos ou tributos. É garantir que a empresa apure corretamente suas obrigações, aproveite os direitos permitidos e mantenha evidências suficientes para sustentar suas decisões.
A Gomide Contabilidade atua desde 1966 apoiando empresas na organização de suas rotinas contábeis, fiscais e empresariais. Por meio da atuação integrada de especialistas, empresas com operações complexas podem avaliar seus processos de escrituração, apuração e controle tributário com maior profundidade.
Se sua empresa realiza operações de revenda, contrata transportadoras e utiliza créditos de PIS/Cofins, vale verificar se os cálculos e a documentação estão consistentes.
Converse com a equipe da Gomide Contabilidade e conheça nossa atuação em gestão fiscal e consultoria tributária.
Perguntas frequentes sobre a revisão de créditos de PIS/Cofins
Por que a Receita Federal está revisando R$ 1,3 bilhão em créditos?
Porque identificou possíveis inconsistências na EFD-Contribuições relacionadas ao aproveitamento de créditos em operações de revenda e contratação de transporte de cargas. O montante representa divergências identificadas, não autuações definitivas.
Qual é o prazo para autorregularização?
O prazo informado oficialmente para esta ação é 10 de novembro de 2026. Empresas abrangidas devem observar também as instruções específicas do comunicado recebido.
Quais créditos estão sendo revisados?
Os dois focos selecionados em setembro de 2026 são créditos classificados como insumos na revenda e créditos relacionados à contratação de serviços de transporte de cargas de pessoas jurídicas optantes pelo Simples Nacional.
Empresas que não receberam aviso precisam fazer algo?
Não há obrigação de retificar indiscriminadamente informações apenas por causa da notícia. Entretanto, empresas que identificam situações semelhantes podem avaliar seus registros e realizar correções espontâneas quando cabíveis.
Crédito sobre frete de transportadora do Simples é permitido?
Pode ser permitido nas hipóteses previstas na legislação. O manual da Receita detalha situações em que se aplicam as alíquotas de 1,2375% para PIS/Pasep e 5,7% para Cofins. O enquadramento e os requisitos precisam ser confirmados.
Receber o comunicado significa que o crédito foi definitivamente glosado?
Não. O aviso aponta possíveis inconsistências e oferece oportunidade de revisão e autorregularização antes de eventual procedimento fiscal.
Como corrigir informações na EFD-Contribuições?
A equipe fiscal deve identificar os registros incorretos, verificar o fundamento legal, recalcular os créditos e realizar as retificações cabíveis. Também deve avaliar os reflexos sobre declarações e pagamentos relacionados.
O que pode acontecer depois de 10 de novembro?
A Receita poderá realizar novas verificações e iniciar procedimentos de fiscalização caso persistam inconsistências. Isso não significa aplicação automática de multas em 11 de novembro.
Fontes e referências
- Receita Federal — Comunicado oficial de 15/09/2026: oportunidade de regularização de créditos de PIS/Pasep e Cofins.
- Receita Federal — Manual de Regularização de Créditos de PIS/Pasep e Cofins.
- Lei nº 10.637/2002 — Regime não cumulativo do PIS/Pasep.
- Lei nº 10.833/2003 — Regime não cumulativo da Cofins e disposições de creditamento.
Atualização editorial: 3 de novembro de 2026. Conteúdo previsto para publicação em 5 de novembro, considerando o prazo oficial de 10/11/2026. A aplicação das regras depende das características de cada operação e requer avaliação técnica individualizada.